
 +382 60 099359


Při koupi novostavby v Černé Hoře se uplatňuje standardní sazba DPH ve výši 21% obvykle se vztahuje na první zdanitelné poskytnutí dané nemovitosti – a v takovém případě se na stejnou transakci nevztahuje obvyklá daň z převodu nemovitostí. Od října 2026 má toto rozlišení větší význam než kdykoli předtím: nedávné legislativní změny rozšířily uplatňování DPH na určité transakce s pozemky určenými k výstavbě a záměna cen včetně DPH s cenami bez DPH může vést k podstatným chybám při výpočtu pořizovacích nákladů.
Klíčovou otázkou není pouze to, zda nemovitost vypadá jako nová. Jde o to, zda daná transakce splňuje podmínky pro první zdanitelné dodání podle černohorského zákona o DPH a zda cena, která vám byla nabídnuta, již zahrnuje tuto částku 21%, nebo je nižší. Obě odpovědi je třeba písemně potvrdit ještě před zaplacením zálohy.
Tato příručka vysvětluje, jak tato pravidla fungují, v čem se liší od daně z převodu nemovitostí, jak správně vyhodnotit cenu nemovitosti a jaké dokumenty je třeba zkontrolovat před podpisem jakékoli smlouvy.
DPH u novostaveb v Černé Hoře v roce 2026: Klíčové údaje
| Situace | Sazba nebo léčba |
|---|---|
| Kvalifikace prvního zdanitelného prodeje novostavby bytu | 21% DPH |
| Daň z převodu nemovitostí u téhož plnění podléhajícího DPH | Obvykle se neúčtuje |
| Prodej nemovitosti s daňovou hodnotou do 150 000 € | 3% |
| Cena při dalším prodeji od 150 000 € do 500 000 € | 4 500 € + 51 TP20T z částky přesahující 150 000 € |
| Hodnota při dalším prodeji přesahuje 500 000 EUR | 22 000 € + 61 TP20T z částky přesahující 500 000 € |
| Cena novostavby 200 000 €, bez DPH | 242 000 €, včetně DPH 21% |
| Cena novostavby 200 000 €, včetně DPH | Celkem 200 000 EUR; z toho přibližně 34 711 EUR tvoří DPH |
| Notářské poplatky | Na základě oficiálního ceníku pro rok 2026; mohou být účtovány poplatky za doplňkové služby a DPH |
| Roční daň z nemovitosti po koupi | Obvykle 0,25–11 TP20T z hodnota nemovitosti stanovená podle běžného rámce; konkrétní kategorie nemovitostí a obecní předpisy se mohou lišit |
Důležité: Nově dokončený byt nepodléhá automaticky DPH jen proto, že je nový. Před zaplacením zálohy si ověřte, zda je prodávající plátcem DPH, historii transakcí a písemný rozpis ceny.
Údaje se vztahují k obecnému rámci platnému k říjnu 2026. Výjimky týkající se konkrétních transakcí, pravidla oceňování a další poplatky je třeba ověřit samostatně.
Jak funguje DPH u novostaveb
DPH – daň z přidané hodnoty – je spotřební daň, která se vybírá z dodávek zboží a služeb registrovanými daňovými subjekty. V souvislosti s nemovitostmi se uplatňuje v případě, že prodejce registrovaný pro účely DPH uskuteční zdanitelné dodání způsobilého majetku. U novostaveb rezidenčních nemovitostí v Černé Hoře, první zdanitelný převod se obecně považuje za transakci podléhající DPH, nikoli ten, který podléhá dani z převodu nemovitostí.
Jedná se o důležitý právní rozdíl, který nezávisí pouze na tom, kdo je prodávajícím. Způsob zacházení s DPH závisí na tom, zda daná transakce představuje podle černohorského práva první zdanitelný převod, a to s přihlédnutím k status prodávajícího, historie transakcí s nemovitostí a příslušné zákonné předpisy. Budova dokončená již před nějakou dobou může být stále předmětem svého prvního zdanitelného plnění, pokud dosud nebyla převedena v rámci transakce splňující příslušné podmínky. Naopak byt nabízený na trhu jako “novostavba” mohl již být předmětem jednoho registrovaného prodeje, což znamená, že následující transakce se nebude řídit běžným režimem DPH.
Na stránkách Daňový status prodávajícího je důležitým faktorem, měl by však být posuzován ve spojení s právní povahou dodávky a případnými povinnostmi týkajícími se registrace. Fyzická osoba, která dále prodává byt, který zakoupila od developera, obecně neprovádí dodávku podléhající DPH. Developer nebo stavební společnost, která realizuje prodej jednotek, které postavila, obvykle vystupuje jako osoba povinná k dani a je povinna vyúčtovat DPH z dodávek, na které se vztahuje. Ekonomický dopad – tedy to, kdo nakonec nese náklady – může být v ceně zahrnuto již od počátku, avšak právní povinnost vyúčtovat DPH leží na prodávajícím, nikoli na kupujícím. Jedná se o dvě odlišné věci a jejich zaměňování vede k nedorozuměním ohledně toho, kdo komu co dluží.
Daňovou kvalifikaci může ovlivnit několik faktorů: povaha prodávajícího subjektu, struktura smlouvy, to, zda byla nemovitost před prodejem využívána ke komerčním účelům, a jaké podklady prodávající předloží. Žádný jednotlivý ukazatel – ať už jde o novost povrchové úpravy, nebo o přítomnost brožury developera – nemůže nahradit písemné ověření daňového statusu transakce.
Typické zacházení s DPH podle typu transakce
| Typ transakce | Typické daňové zacházení | Co je třeba ověřit |
|---|---|---|
| První zdanitelné dodání ze strany developera, které splňuje podmínky pro zdanění | Obvykle se uplatňuje daň podle předpisu 21% namísto daně z převodu nemovitostí, s výhradou ověření transakce | Registrace developera k DPH; faktura; základ pro stanovení smluvní ceny |
| Prodej ze strany soukromé osoby | Daň z převodu nemovitostí s progresivní sazbou | Zda došlo k nějakému předchozímu prodeji s DPH; tržní ocenění; právní postavení prodávajícího |
| Nákup nemovitosti ve fázi výstavby přímo od developera | Zálohy za dodávku zboží podléhající dani z přidané hodnoty mohou při jejich přijetí vyvolat povinnost účtovat DPH, a to s ohledem na platná pravidla pro fakturaci a přechodná ustanovení. | Platební kalendář, status DPH v jednotlivých fázích, smluvní podmínky |
| Prodej pozemků splňujících podmínky pro výstavbu (po dubnu 2026) | V důsledku změn, které vstoupí v platnost v roce 2026, může být uplatněna DPH | Stavební povolení podle platných právních předpisů; zda se uplatňují přechodná ustanovení |
| Následný prodej ze strany registrované společnosti (která není developerem) | Je nutné samostatně posoudit historii transakcí a daňovou situaci prodávajícího z hlediska DPH; nelze automaticky předpokládat vznik daně z převodu nemovitosti pouze na základě skutečnosti, že prodávající není původním developerem | Právní a daňová situace prodávajícího; historie předchozích transakcí; nezávislé právní poradenství |
Kdy se uplatňuje sazba DPH 21%?
Standardní sazba 21% se vztahuje na zdanitelné dodávky prováděné registrovanými daňovými subjekty. V případě nemovitostí to obecně znamená první zdanitelný převod nově postavené jednotky subjektem jednajícím v rámci oprávněné obchodní činnosti. Typickým příkladem je prodej dokončeného bytu developera registrovaného k DPH – nákup bytu v novém komplexu v Budvě, Tivatu, Kotoru nebo Herceg Novi přímo od developera obvykle spadá do této kategorie.
Zákon však neuplatňuje DPH na každý byt, který náhodou vypadá jako nový. Představme si situaci, kdy společnost koupí byty od developera po dokončení stavby, zaplatí za tyto nákupy DPH a následně jeden byt prodá soukromému kupujícímu. Tento druhý prodej vyžaduje samostatné posouzení historie transakcí s danou nemovitostí a postavení prodávající společnosti z hlediska DPH. Nemělo by se automaticky předpokládat, že se jedná o daň z převodu nemovitosti pouze proto, že prodávající není původním developerem, ale nemělo by se ani předpokládat opak. Příslušné daňové zacházení vyplývá z právní a skutkové analýzy, nikoli z fyzického stavu nemovitosti.
Stejně tak nákup od prodávajícího, který není registrován jako plátce DPH – například od fyzické osoby, která danou věc původně zakoupila jako investici – obecně nespadá do působnosti DPH. Rozhodujícími faktory jsou postavení prodávajícího, povaha transakce a předchozí transakční historie nemovitosti, nikoli vnější stav nemovitosti. Proto není bezpečné spoléhat se na marketingové formulace jako “nově dokončeno” nebo “přímo od developera” jako na potvrzení daňového zacházení.
Existuje také kategorie nákupů, která se nachází na pomezí mezi přímými prodeji developera a jasnými dalšími prodeji: jedná se o transakce realizované prostřednictvím společností zřízených pro konkrétní účel, postoupení předběžných smluv před dokončením výstavby nebo prodeje, při nichž je právním prodávajícím třetí strana, zatímco developer zůstává obchodně zapojen. Tato ujednání vyžadují konkrétní právní analýzu, než bude možné určit jejich zacházení z hlediska DPH, a neměla by být bez potvrzení považována za přímé transakce prvního dodání.
Prohlédněte si novostavby v Černé Hoře


 Bar
 od 37,5 m²
 Tivatod 42м²

 Budvaod 63 m²
 Ulcinjod 31,77m²
 Budvaod 38,52m²
DPH vs. daň z převodu nemovitostí
Pochopit, která z těchto dvou daní se na vaši transakci vztahuje, je pro každého kupujícího pravděpodobně nejdůležitější otázkou z praktického hlediska.
Obecně platí, že pokud se na transakci s nemovitostí vztahuje DPH, nevztahuje se na stejné plnění daň z převodu nemovitostí. Tyto dvě daně se obvykle na jednu způsobilou transakci nesčítají.
Daň z převodu nemovitostí (daň z převodu nemovitostí) se vztahuje na převody nemovitostí, které nespadají do systému DPH – především na další prodeje mezi soukromými osobami, převody prováděné neregistrovanými prodávajícími a další transakce, které nesplňují podmínky pro první zdanitelné plnění. Černá Hora zavedla od 1. ledna 2024 progresivní sazebník daně z převodu nemovitostí. Progresivní sazby zůstávají od října 2026 beze změny. Další novelizace v březnu a září 2026 se týkaly jiných aspektů rámce daně z převodu, včetně vzájemného působení s DPH u určitých transakcí a úprav konkrétních osvobození, aniž by došlo ke změně samotných sazeb. Aktuální struktura je uvedena v aktualizované Zákon o dani z převodu nemovitostí.
Progresivní sazby fungují takto:
- Až €150,000: 3% z daňové hodnoty
- Nahoře €150,000 a až €500,000: 4 500 € plus 5% z částky přesahující 150 000 EUR
- Nahoře €500,000: 22 000 € plus 6% z částky přesahující 500 000 EUR
Základem daně z převodu je tržní hodnota jak ji stanovil daňový úřad, což se může lišit od deklarované smluvní ceny. Kupující, kteří nakupují za ceny nižší než tržní, nebo v případě transakcí, u nichž je deklarovaná cena zpochybňována, mohou čelit tomu, že skutečná daň z převodu nemovitosti bude vypočítána z vyšší částky.
Praktické příklady pro vybrané základy daně:
- Při částce 200 000 €: 4 500 € + 5% × 50 000 € = 7 000 € daň z převodu nemovitosti
- Při částce 300 000 €: 4 500 € + 5% × 150 000 € = 12 000 € daň z převodu nemovitosti
- Při částce 600 000 €: 22 000 € + 6% × 100 000 € = 28 000 € daň z převodu nemovitosti
Jedná se o ilustrativní výpočty pro uvedené daňové základy a nepředstavují daňové poradenství týkající se žádné konkrétní transakce.
DPH vs. daň z převodu nemovitostí — hlavní rozdíly
| Scénář | Příslušná daň | Daňový základ | Kdo se stará o daně | Klíčové dokumenty |
|---|---|---|---|---|
| První dodávka podléhající dani z přidané hodnoty ze strany developera registrovaného jako plátce DPH | DPH na 21% | Zdanitelná protihodnota stanovená podle pravidel DPH, s přihlédnutím k případným úpravám | Prodejce (developer) vyúčtuje a uhradí DPH | Faktura s DPH, kupní smlouva, potvrzení o DPH od developera |
| Prodej ze strany fyzické osoby | Daň z převodu nemovitostí (progresivní) | Tržní hodnota stanovená daňovým úřadem | Náklady hradí kupující; zapojeni jsou notář a daňový úřad | Stanovení výše daně z převodu, smlouva, tržní ocenění |
| Následný prodej ze strany společnosti zapsané v obchodním rejstříku | Vyžaduje samostatnou analýzu; viz odborné doporučení | Určeno podle platných předpisů | Záleží na výsledku právní analýzy | Stav prodávajícího, historie předchozích transakcí |
| Stavební pozemek s příslušným povolením (po dubnu 2026) | Může být účtována DPH | Stanoveno podle platných předpisů o DPH | Účty prodejců; kupující by si je měl ověřit | Stavební povolení, smlouva, registrace k DPH |
Z tohoto srovnání také jasně vyplývá, že nákup novostavby není z daňového hlediska automaticky levnější. Pokud je cena transakce týkající se novostavby, která splňuje podmínky, stanovena na 300 000 EUR bez DPH, při použití standardní sazby 21% vznikne 63 000 € DPH a celkem 363 000 €, a to ještě před započtením dalších nákladů. Kupující, který pořizuje byt z druhé ruky s odhadovanou hodnotou 300 000 €, zaplatí 12 000 € na dani z převodu nemovitosti – což je podstatně odlišná celková částka. Porovnávání nominálních cen bez znalosti toho, jaká daň se uplatňuje a zda je v ceně již zahrnuta DPH, vede k závažným chybám ve výpočtech.
Širší přehled o tom, jak se daně z nemovitostí promítají do různých typů transakcí v Černé Hoře, najdete v našem průvodci “Daně z nemovitostí v Černé Hoře“.
Novostavba vs. byt z druhé ruky: Kolik kupující ve skutečnosti zaplatí?
Dva byty nabízené za stejnou cenu mohou mít různé pořizovací náklady v závislosti na tom, zda je v ceně již zahrnuta DPH a jaká daň se na ně vztahuje.
| Nákladová složka | Novostavba: včetně DPH | Novostavba: bez DPH | Nemovitosti z druhé ruky |
|---|---|---|---|
| Inzerovaná cena | €200,000 | €200,000 | €200,000 |
| K uvedené ceně se připočítává DPH | €0 | €42,000 | €0 |
| Daň z převodu nemovitostí | €0* | €0* | €7,000** |
| Cena plus příslušná daň z transakce | €200,000 | €242,000 | €207,000 |
| Notářské, právní a registrační poplatky | Další | Další | Další |
Předpokládá se, že se jedná o první dodávku podléhající DPH, která není předmětem daně z převodu.
*Předpokládá se stanovená zdanitelná hodnota ve výši 200 000 EUR a neexistuje žádné příslušné osvobození od daně z převodu.
Z tohoto srovnání nevyplývá, že nemovitost z druhé ruky je vždy levnější. Inzerovaná cena novostavby může již zahrnovat DPH, zatímco stav nemovitosti z druhé ruky, nutnost renovace a další výdaje mohou celkovou cenu podstatně ovlivnit.
Závěr pro kupujícího: Porovnejte konečnou smluvní cenu, příslušné daňové podmínky a dodatečné náklady spojené s pořízením – ne pouze inzerovanou cenu nemovitosti.
Než něco koupíte, zjistěte si, jaký je váš celkový rozpočet
Sdělte nám, kde byste chtěli bydlet, jaký máte rozpočet a jaký typ nemovitosti hledáte. Pomůžeme vám vybrat vhodné byty a získat od prodejců písemné rozpis ceny.
Najít byty v rámci mého rozpočtu
Je v ceně zahrnuta DPH?
Zda je v uvedené ceně zahrnuta DPH, je klíčová otázka, kterou by si kupující měli vyjasnit ještě před zaplacením zálohy. Developeři mohou uvádět ceny nemovitostí na včetně DPH nebo bez DPH základ, přičemž tyto položky nejsou vzájemně zaměnitelné. Rozdíl u čisté ceny 200 000 € činí 42 000 € – což je částka, která výrazně ovlivňuje výpočty finanční dostupnosti, plánování hypotéky a konečnou výši finančních prostředků potřebných k dokončení transakce.
Tři pojmy z oblasti cenové politiky, které je třeba znát:
- Čistá cena (bez DPH): částka před připočtením DPH.
- Hrubá cena (včetně DPH): celková cena včetně příslušné DPH.
- Konečná dohodnutá kupní cena: částka splatná podle smlouvy, v níž by měla být jasně uvedena jak DPH zahrnutá v ceně, tak případná dodatečná DPH a povinné poplatky.

Tři cenové scénáře v praxi:
Scénář A – cena je uvedena bez DPH: Čistá cena: 200 000 €. DPH ve výši 21%: 42 000 €. Celková částka k úhradě: €242,000. Kupující hradí obě částky.
Scénář B – cena uvedená včetně DPH s vyšší celkovou částkou: Hrubá cena: 242 000 €. Tato částka již zahrnuje DPH. Čistá částka: 200 000 €. Částka představující DPH: 42 000 €. Kupující neplatí dalších 42 000 € nad rámec částky 242 000 €.
Scénář C – cena uvedená včetně DPH zaokrouhlená na celé číslo: Hrubá cena: 200 000 €. Jedná se o celkovou částku včetně DPH. Pro výpočet částky DPH se použije následující vzorec: včetně DPH = hrubá cena × 21 ÷ 121 = 200 000 € × 21 ÷ 121 ≈ 34 711 € Čistá částka: ≈ 165 289 €. Kupující nemusí k částce 200 000 € platit žádnou další DPH.
Častou a nákladnou chybou ve scénáři C je výpočet 200 000 € × 21% = 42 000 € a závěr, že čistá cena činí 158 000 €. Tato metoda používá nesprávný vzorec. Sazba 21% se vztahuje na čistou cenu, nikoli na hrubou – proto pro odčlenění DPH obsažené v hrubé částce je vždy nutné použít vzorec 21 ÷ 121.
Scénáře stanovení cen s DPH pro novostavbu v Černé Hoře
| Inzerovaná cena | Způsob účtování DPH | Čistá cena | Částka DPH | Celková částka k úhradě |
|---|---|---|---|---|
| €200,000 | Bez DPH (DPH se připočítává zvlášť) | €200,000 | €42,000 | €242,000 |
| €242,000 | Včetně DPH | €200,000 | €42,000 | €242,000 |
| €200,000 | Včetně DPH | ≈165 289 € | ≈34 711 € | €200,000 |
Mezi formulace, na které je třeba se zaměřit v obchodní nabídce nebo předběžné smlouvě, patří: “Včetně DPH”, “Ceny jsou včetně DPH” (ceny zahrnují DPH v Černé Hoře), nebo naopak “plus DPH”, “bez PDV” (bez DPH), nebo “DPH bude účtována zvlášť”. Pokud se žádná z těchto informací neobjeví, je dokument nejednoznačný a před provedením jakékoli platby je nutné vyžádat si písemné objasnění.
Než provedete jakoukoli platbu, písemně si ověřte, zda uvedená cena zahrnuje DPH, či nikoli. Pokud to obchodní nabídka nebo rezervační smlouva jasně neuvádí, vyžádejte si před provedením jakékoli platby písemné potvrzení o způsobu účtování DPH a jasný rozpis ceny. Ujistěte se, že v případě potřeby budou vystaveny příslušné daňové doklady.
Předmět: Potvrzení o DPH při koupi bytu
Dobrý den,
Než přistoupíte k rezervaci, potvrďte prosím písemně následující údaje:
- Zahrnuje uvedená kupní cena DPH v Černé Hoře, nebo je uvedena bez ní?
- Jaká je celková částka k zaplacení za byt, včetně příslušné DPH?
- Jaký je oficiální název a identifikační číslo pro účely DPH prodávajícího subjektu?
- Je tato transakce považována za první zdanitelné plnění, které splňuje podmínky?
- Jaké doklady o DPH budou vystaveny k zálohám a ke konečnému prodeji?
- Jsou v uvedené ceně zahrnuty poplatky za parkování, skladování, připojení nebo jiné povinné poplatky?
Prosím, předložte také aktuální výpis z katastru nemovitostí a návrh kupní smlouvy nebo předběžnou smlouvu k nezávislému posouzení.
Děkuji.
Hledáte novostavbu v Černé Hoře? The Residence vám pomůže najít vhodné nemovitosti a porovnat jejich inzerované ceny, než si sjednáte nezávislou právní a daňovou prověrku. Najděte si svou ideální nemovitost.
DPH u bytů ve výstavbě
Nákup nemovitosti ve fázi projektu – tedy před zahájením nebo v průběhu výstavby – s sebou přináší další komplikace ohledně toho, kdy vznikají povinnosti týkající se DPH a jak jsou platby v průběhu celého procesu strukturovány.
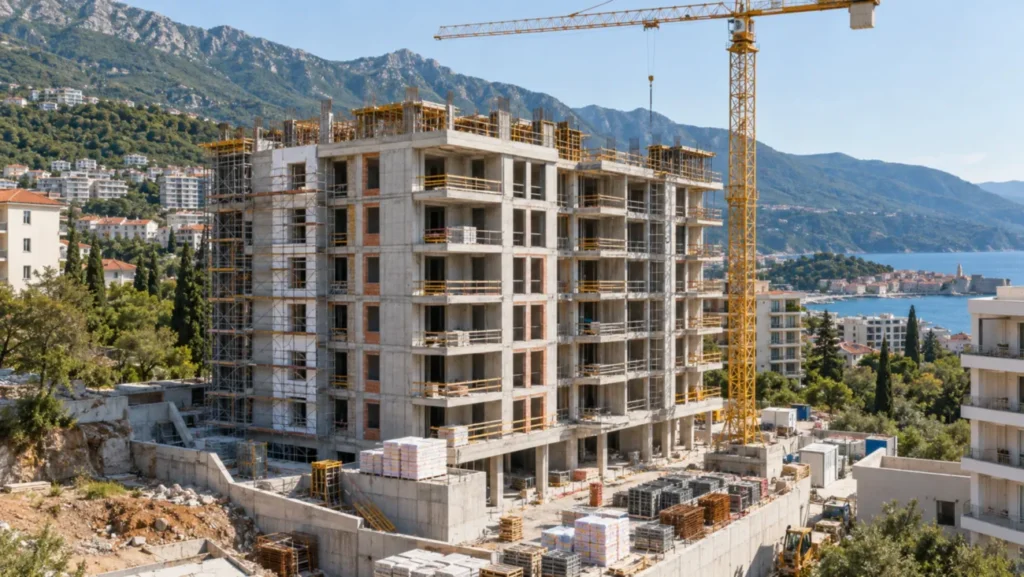
Typický nákup nemovitosti ve fázi výstavby v Černé Hoře zahrnuje rezervační smlouva, načež následuje předběžná smlouva (předběžná smlouva), která stanoví platební kalendář, a konečná notářsky ověřená kupní smlouva uzavřená v okamžiku dokončení nebo krátce před ním. Obvyklé jsou splátky v několika fázích: záloha při rezervaci, další splátky v průběhu výstavby a závěrečná platba při předání.
Obecně lze říci, že zálohy na zdanitelné dodání nemovitosti mohou při jejich přijetí vyvolat povinnost účtovat DPH, a to s ohledem na platná pravidla pro fakturaci a přechodná ustanovení. To znamená, že zálohy a splátky poskytnuté developerovi registrovanému jako plátce DPH budou pravděpodobně od samého počátku spadat do rámce DPH. Požádejte developera a svého účetního o potvrzení, které doklady k DPH je třeba vystavit pro každou zálohu a pro konečné plnění – rozlišení mezi dokladem vystaveným pro zálohu a konečnou fakturou k DPH je důležité pro vaši evidenci i pro případnou analýzu nároku na odpočet.
Celková kupní cena by měla být od samého počátku jasně uvedena buď včetně DPH, nebo bez DPH. Pokud je v předběžné smlouvě uvedena částka bez DPH, jsou celkové náklady pro kupujícího o 21% vyšší než tato částka. Je-li v předběžné smlouvě uvedena částka včetně DPH, kupující by neměl očekávat, že k dohodnuté celkové částce budou připočítány další poplatky za DPH. Rozdíly ve způsobu, jakým je cena popsána v rezervační smlouvě a v předběžné smlouvě, jsou varovným signálem, který vyžaduje právní vyjasnění před dalším postupem.
Novely zákona o DPH z roku 2026 zavedly přechodná ustanovení pro způsobilé zálohy přijaté před 1. dubnem 2026 v souvislosti s transakcemi týkajícími se stavebních pozemků a prvním převodem nově postavených budov. Nová pravidla se na tyto dřívější způsobilé zálohy nevztahují. U části ceny pokryté platbami provedenými před dubnem není nutná žádná úprava DPH pouze z toho důvodu, že konečná faktura byla vystavena po tomto datu. Kupující, kteří podepsali předběžné smlouvy a složili zálohy před 1. dubnem 2026, by si měli vyžádat konkrétní právní poradenství, než vyvodí jakékoli závěry ohledně zacházení s těmito dřívějšími částkami.
Kontrolní seznam pro DPH při koupi nemovitosti ve fázi projektu:
- Písemně si ověřte, zda je celková kupní cena v předběžné smlouvě uvedena včetně DPH, nebo bez DPH – ne ústně.
- Než zaplatíte rezervační zálohu, požádejte developera o písemné potvrzení o zacházení s DPH a o jasný rozpis ceny.
- Ověřte, zda je vývojář registrován jako plátce DPH, a zjistěte jeho identifikační číslo pro účely DPH.
- Požádejte developera a svého účetního, aby vám potvrdili, jaké doklady o DPH je třeba vystavit při každé částečné platbě a při konečném převodu.
- Ověřte si u svého právního poradce, zda se přechodná ustanovení vztahují na jakékoli platby související s touto transakcí, které již byly provedeny před 1. dubnem 2026.
- Ověřte podmínky předání a zápisu vlastnictví a také to, jaké dokumenty budou přiloženy k závěrečné platbě a převodu vlastnického práva.
Porovnejte byty ve výstavbě
Změny v oblasti DPH u stavebních pozemků v roce 2026
Do roku 2026 vedlo zacházení se stavebními pozemky v Černé Hoře z hlediska DPH k nesrovnalostem ve způsobu vyřizování transakcí s pozemky určenými k zástavbě. Legislativní změny zveřejněné v Úřední věstník Černé Hory č. 012/26 ze dne 6. února 2026 se tím přímo zabýval, přičemž praktické uplatnění začalo 1. dubna 2026.
Na stránkách novely zákona o dani z přidané hodnoty vedlo k určitým transakcím týkajícím se stavební pozemek do rozsahu dodávek podléhajících DPH. Pro účely těchto změn je rozhodujícím rozlišením zda je k pozemku vydáno povolení k výstavbě podle platných černohorských stavebních předpisů. Kupující by si měli ověřit přesný druh povolovacího dokumentu a daňový status navrhované dodávky – nestačí pouze zjistit, zda existuje dokument s označením “stavební povolení”. Pozemky, u nichž takové povolení neexistuje, automaticky nespadají pod nová ustanovení o DPH.
Změna z dubna 2026 neznamená, že se nyní na všechny prodeje pozemků v Černé Hoře vztahuje DPH. Pro určení, zda se na daný stavební pozemek vztahují novelizované předpisy z roku 2026, je klíčovou podmínkou to, zda bylo v souladu s platnými černohorskými právními předpisy vydáno povolení k výstavbě. Způsob zdanění transakce DPH je rovněž třeba posoudit s ohledem na status prodávajícího a příslušné zákonné požadavky.
Toto rozlišení má v praxi význam. Převod zemědělské nebo nezastavěné půdy bez platného stavebního povolení může spadat do režimu daně z převodu nemovitostí, nikoli do nového režimu DPH pro pozemky určené ke stavbě; pro konkrétní transakci je nutné posoudit příslušnou daň a případné osvobození od daně. Kupující, který nabývá pozemek s platným povolovacím dokumentem – ať už se jedná o samostatnou transakci, nebo o součást širšího nabytí od developera – musí nyní zvážit, zda se na pozemkovou složku vztahuje DPH a jak to ovlivní celkovou cenovou strukturu.
Pro developery má tato změna dopad na strukturu cen nových developerských projektů, jelikož pozemky s příslušným povolením mohou nyní spadat do řetězce DPH již v ranější fázi projektu. Pro kupující to znamená, že pozemková složka v rámci širšího nákupu nemovitosti ve fázi projektu nebo novostavby může podléhat odlišnému daňovému zacházení v závislosti na tom, jak je transakce zdokumentována a strukturována. Finanční dopad na kupující závisí na tom, jak developer transakci strukturová a oceňuje, včetně toho, zda uvedená cena již zahrnuje příslušnou DPH.
Odpovídající novela zákona o dani z převodu nemovitostí byla zveřejněno ve Věstníku č. 33/2026 dne 10. března 2026. Související úprava DPH u pozemků splňujících podmínky pro výstavbu se uplatňuje od 1. dubna 2026, a to prostřednictvím sladění těchto dvou daňových režimů s cílem zabránit dvojímu zdanění transakcí s pozemky určenými k výstavbě, které splňují dané podmínky. Analýza zveřejněná společností KPMG v březnu 2026 potvrdila dubnové datum účinnosti a přechodné zacházení s zálohami přijatými před tímto datem.
Je hodnota pozemku součástí základu pro výpočet DPH?
Změny z roku 2026 se dotkly také pravidel pro stanovení základu pro výpočet DPH. Novela prováděcích předpisů k DPH, zveřejněná ve Věstníku č. 81/2026 dne 12. června 2026, zrušila dřívější ustanovení, které z základu pro výpočet DPH vylučovalo hodnotu pozemků a obecní kompenzaci za územní přípravu.
To má význam v případech, kdy smlouva developera samostatně vymezuje byt, příslušný pozemek nebo poplatky související s výstavbou. Kupující by neměli předpokládat, že samostatně vyčleněná částka je automaticky vyloučena z výpočtu DPH.
Požádejte černohorského daňového poradce o potvrzení zdanitelné protihodnoty za danou transakci, včetně toho, jak se zachází s případnými samostatně účtovanými částkami za pozemky nebo náklady související s výstavbou.
Přechodná ustanovení jsou zvláště důležité pro kupující, kteří před 1. dubnem 2026 zaplatili zálohy v rámci transakcí týkajících se způsobilých stavebních pozemků nebo prvních převodů novostaveb. Nová pravidla se na tyto dřívější způsobilé platby nevztahují a pouhá skutečnost, že konečná faktura bude vystavena po 1. dubnu 2026, nezakládá žádnou úpravu DPH. To, zda se na konkrétní platby vztahuje přechodná ochrana, závisí na smluvních a skutkových okolnostech; před vyvozením jakýchkoli závěrů je nutné vyhledat odbornou radu.
Zákazníci, kteří mají zájem o koupi pozemku s potenciálem pro zástavbu, si mohou prohlédnout náš přehled “Koupě pozemku v Černé Hoře jako cizinec“.
Mohou zahraniční kupující získat zpět DPH?
Samotná cizí státní příslušnost nezakládá automatické právo na vrácení DPH při koupi rezidenční nemovitosti v Černé Hoře. Jedná se o běžný omyl, který občas vede kupující k podcenění skutečných pořizovacích nákladů.
Právo na odpočet vstupní DPH patří osobám povinným k dani z přidané hodnoty, které pořízený majetek využívají ve své podnikatelské činnosti způsobem, který splňuje příslušné zákonné podmínky. Fyzická osoba, která si pořizuje byt pro osobní potřebu nebo jako rekreační objekt, do této kategorie nespadá. Ani investiční nemovitost v soukromém vlastnictví nemá automaticky nárok na odpočet DPH na vstupu; nárok závisí na zdanitelných činnostech vlastníka a příslušných zákonných podmínkách. U nemovitostí pořízených výlučně pro osobní potřebu není DPH na vstupu obecně odpočitatelná. Pokud je nemovitost v soukromém vlastnictví využívána v rámci způsobilých zdanitelných podnikatelských činností, musí být jakýkoli nárok na odpočet DPH na vstupu posuzován samostatně podle černohorského zákona o DPH.
Pro kupující, kteří mají v úmyslu nemovitost využívat ke komerčním účelům – například v rámci krátkodobého pronájmu provozovaného jako registrovaná černohorská firma – je otázka odpočtu vstupní DPH složitější. Možnost odpočtu vstupní DPH závisí na registrovaných činnostech podniku, jeho statusu z hlediska registrace k DPH, způsobu využití nemovitosti a dalších právních podmínkách stanovených černohorským zákonem o DPH. Odpočet vstupní DPH nemusí být možný, a to zcela nebo částečně, pokud nákup nesplňuje příslušné zákonné podmínky, přičemž analýza musí být prováděna pro každou transakci zvlášť za účasti kvalifikovaných odborníků.
Častou chybou je předpoklad, že nákup nemovitosti prostřednictvím zahraniční či tuzemské společnosti automaticky vede k vrácení DPH. Představme si kupujícího, který zaregistruje společnost v Černé Hoře, prostřednictvím ní koupí byt a očekává, že společnost bude od daňového úřadu požadovat vrácení DPH 21%. Ve skutečnosti však platí, že pokud společnost nevykonává zdanitelné podnikatelské činnosti, u nichž je povolen odpočet vstupní DPH, nebo pokud je nemovitost využívána k účelům, které nesplňují podmínky pro odpočet, nebude odpočet možný. Skutečná cena tak zůstává v hrubé výši včetně DPH a struktura společnosti s sebou nese administrativní náklady, aniž by přinesla očekávanou daňovou výhodu.
Nepovažujte strukturu nákupu společnosti za mechanismus ke snížení nákladů na DPH, pokud nemáte konkrétní písemné potvrzení od černohorského daňového poradce, že ve vaší konkrétní situaci je možné uplatnit odpočet vstupní DPH.
Další náklady spojené s koupí novostavby
Kupní cena a DPH představují největší složky pořizovacích nákladů, při transakci s nemovitostí v Černé Hoře však vzniká řada dalších výdajů, které je třeba zohlednit již od samého začátku.
Notářské poplatky jsou splatné za vyhotovení a ověření kupní smlouvy. Pro platnost transakce s nemovitostmi v Černé Hoře je nutná účast notáře. Poplatky se řídí černohorským notářským sazebníkem, včetně revidovaného sazebníku zveřejněného ve Věstníku č. 49/2026, který platí od 9. dubna 2026. Výše poplatku závisí na příslušné tarifní kategorii, hodnotě transakce a případných doplňkových službách. Před podpisem si vyžádejte podrobný odhad nákladů včetně DPH za samotnou notářskou službu.
Příklad notářského poplatku podle sazebníku z roku 2026
Podle sazebníku zveřejněného v Úředním věstníku č. 49/2026 činí základní notářský poplatek za standardní notářskou listinu týkající se nemovitosti v hodnotě 200 000 € přibližně 558 €, a to bez DPH a případných dalších zpoplatněných služeb. Po připočtení DPH podle sazby 21% k tomuto základnímu poplatku činí celková částka přibližně 675,18 €.
Toto je pouze ilustrace výpočtu příslušného sazebníku, nikoli zaručená konečná notářská cenová nabídka. Skutečná výše faktury může být ovlivněna formou notářského úkonu, doplňkovými službami a dalšími platnými ustanoveními sazebníku.
Před podpisem si od notáře vyžádejte písemný, podrobný odhad nákladů.
Nezávislé právní poradenství by měly být považovány za náklady, o nichž nelze vyjednávat. Váš právní zástupce – odlišný od notáře – prověřuje vlastnické právo, zjišťuje případná zástavní práva, ověřuje oprávnění prodávajícího k prodeji, poskytuje poradenství ohledně smluvních podmínek a zajišťuje, aby bylo správně zdokumentováno zacházení s DPH a základ pro stanovení ceny. Poplatky se liší podle kanceláře a složitosti transakce.
Certifikovaný překlad dokumentů Náklady vznikají v případě, že je třeba úřední dokumenty převést do jazyka, kterému rozumíte, nebo když smlouvy v černohorském jazyce vyžadují ověřený překlad pro vaše vlastní potřeby či pro použití v zahraničí.
Poplatky za zápis do katastru nemovitostí Je třeba je ověřit podle platného sazebníku poplatků pro dané podání, jelikož příslušné částky závisí na typu registrace a na dané transakci.
Poplatky za bankovní a mezinárodní převody To může být důležité pro kupující, kteří převádějí velké částky ze zahraničí do Černé Hory. Jak vaše domovská banka, tak korespondenční nebo přijímající banky mohou účtovat poplatky nebo uplatňovat kurzové marže; před provedením převodu si vyžádejte písemný rozpis nákladů.
Náklady na předání a počáteční nastavení — registrace převodu dodávek energií, veškeré dokončovací práce, vybavení a nábytek — nejsou formálně součástí koupě, ale měly by být rozpočtovány samostatně, zejména u novostaveb předávaných ve stavu „shell-and-core“ nebo s částečným vybavením.
Smluvní doplňkové platby: Někteří developeři účtují parkovací místa, skladovací prostory nebo společnou infrastrukturu v rámci smlouvy odděleně od hlavní ceny bytu. Pečlivě si prostudujte všechny přílohy smlouvy, nejen hlavní cenovou klauzuli.
Roční daň z nemovitosti po koupi: Podle obecného rámce pro daň z nemovitostí v Černé Hoře se běžná sazba obvykle pohybuje v rozmezí od 0,251 TP20T do 11 TP20T ze stanovené hodnoty nemovitosti. Na určité kategorie nemovitostí, včetně rekreačních objektů, se mohou vztahovat odlišná pravidla nebo sazby, přičemž o příslušném ocenění rozhodují jednotlivé obce. Tento roční poplatek je oddělený od DPH nebo daně z převodu spojené s nabytím nemovitosti.
Například při použití orientační sazby 0,25–1% na odhadovanou hodnotu 200 000 € vychází částka 500–2 000 € ročně. Nejedná se o cenovou nabídku pro konkrétní byt; je nutné ověřit místní odhad a příslušnou klasifikaci nemovitosti.
Další informace najdete v našem průvodci daněmi z nemovitostí v Černé Hoře.
Podrobný návod k celému procesu nákupu najdete v článku “Jak koupit nemovitost v Černé Hoře“.
Dokumenty, které je třeba zkontrolovat před podpisem
Rozdíly mezi marketingovými materiály a právně ověřenou projektovou dokumentací mohou pro kupujícího představovat značná rizika. Systematická revize provedená nezávislým černohorským právníkem je důležitým opatřením ke snížení právních a transakčních rizik ještě před podpisem předběžné smlouvy.
Klíčové dokumenty při koupi novostavby
| Dokument | Proč je to důležité | Výstražná značka | Kdo by to měl ověřit |
|---|---|---|---|
| Výpis z obchodního rejstříku prodávajícího (výpis z CRPS) | Potvrzuje právní subjektivitu, registrovanou činnost a oprávnění uzavírat smlouvy | Rozpor mezi prodávajícím uvedeným ve smlouvě a záznamem v katastru nemovitostí | Váš nezávislý právník |
| Osvědčení o registraci k DPH | Potvrzuje, že prodávající je registrovaná osoba povinná k dani; podporuje správné zacházení s DPH | Chybí, vypršela platnost nebo je v rozporu s deklarovaným statusem pro účely DPH | Váš právník; požádejte přímo prodávajícího |
| Faktura s DPH nebo doklad o záloze na daň | Zaznamenává částku DPH u každé platby, která splňuje podmínky; je to nezbytné pro daňovou evidenci | Nebyla vydána žádná dokumentace; částky neodpovídají smluvní ceně | Váš právník a případně váš účetní |
| Kupní smlouva | Stanoví cenový základ (včetně/bez DPH), platební kalendář, podmínky předání a možnosti uplatnění nároků | Způsob účtování DPH není uveden; základ ceny je nejednoznačný; chybí klíčové podmínky | Váš právník před podpisem |
| Katastrální výpis (seznam nemovitostí) | Zobrazuje aktuálního zapsaného vlastníka a případná věcná břemena či zástavní práva | Neuhrazená developerská hypotéka; vlastník se liší od prodávajícího, který uzavřel smlouvu | Váš právník; ověřeno přímo v katastru nemovitostí |
| Stavební povolení | Stanovuje schválený rozsah stavebních prací, s výhradou ověření jeho platnosti, případných změn projektu a souladu s platnými požadavky | Chybí, bylo vydáno pro jiný účel nebo není jasné, zda je právně platné | Váš právník; místní obecní úřad |
| Dokumentace o dokončení stavby nebo o uvedení do užívání | Ověřte, zda je to pro danou budovu vyžadováno a zda byly splněny příslušné schvalovací nebo kolaudační postupy, s přihlédnutím k platnému regulačnímu režimu | Chybí požadovaná dokumentace a prodávající nedokáže vysvětlit právní základ pro zákonné užívání dokončené nemovitosti | Váš právník |
| Plán uvolnění hypotéky pro developery | Ukazuje, jak bude splaceno stávající financování od developera týkající se vaší konkrétní jednotky | Neexistuje žádný jasný plán ani časový harmonogram; kupující by mohl převzít zástavní právo | Váš právník; nezávislé potvrzení od věřitele |
| Platební kalendář a údaje o bankovním účtu | Uvádí, komu jsou vypláceny platby, v jaké výši a kdy | Platby určené třetí straně, která není jednoznačně spojena s prodávajícím | Váš právník; nezávislé ověření oprávněné osoby |
| Časový harmonogram zápisu vlastnictví | Uvádí, kdy a jak bude váš vlastnický titul zapsán v katastru nemovitostí | Nejasné nebo otevřené; odpovědnost za registraci není přidělena | Váš právník |
Pět kroků k ověření DPH před koupí bytu v novostavbě
- Zjistěte, kdo je oprávněným prodejcem. Zjistěte si údaje o registrované společnosti a ověřte, zda subjekt, který smlouvu podepisuje, je oprávněn byt prodat.
- Potvrďte způsob účtování DPH. Požádejte o písemné potvrzení, zda se v daném případě jedná o způsobilé první dodání podléhající dani a zda uvedená cena zahrnuje DPH.
- Zkontrolujte katastrální záznamy. Získejte aktuální výpis z katastru nemovitostí a ověřte vlastnická práva, zástavní práva, stavební povolení a právní stav dané jednotky.
- Prostudujte si smlouvu a platební kalendář. Nechte nezávislého právníka zkontrolovat celkovou cenu, podmínky platby zálohy, příslušnou dokumentaci týkající se DPH, vrácení peněz, lhůty a podmínky zrušení zástavního práva k nemovitosti.
- Vyplňte a ověřte registraci vlastnictví. Proveďte nezbytné notářské a katastrální úkony a zajistěte si potvrzení o zápisu vašeho vlastnického práva.
Nevyplácejte značné částky pouze proto, že prodávající předložil fakturu s DPH. Daňová dokumentace a ověření vlastnického práva jsou dvě samostatné kontroly.
Samotná existence faktury s DPH ještě neznamená, že nemovitost má bezvadný právní nárok, platný status dokončení stavby ani že všechna zástavní práva k dané jednotce byla zrušena. Každý dokument v tabulce slouží k jinému účelu ověření; získání jednoho z nich nenahrazuje získání ostatních.
Komplexní přehled týkající se prověřování před koupí nemovitosti v Černé Hoře najdete v našem průvodci “Due diligence v oblasti nemovitostí v Černé Hoře“.
Potřebujete pomoc s porovnáním ověřených informací o nemovitostech?
Pomůžeme vám najít vhodné nemovitosti a zajistíme od prodávajících dostupnou dokumentaci k posouzení vaším nezávislým právníkem.
Získejte výběr osobního majetku
Časté chyby v oblasti DPH
Níže jsou uvedeny příklady chyb, kterým by se kupující měli snažit vyhnout. Pečlivá příprava může kupujícím pomoci snížit pravděpodobnost těchto chyb, i když žádný jednotlivý krok nedokáže zcela eliminovat všechna transakční rizika.
1. Připočítání DPH k ceně, která ji již obsahuje. Developer inzeruje byt za 200 000 €, včetně DPH. Kupující předpokládá, že DPH bude účtována zvlášť, a v duchu k ceně připočítá 21%, čímž dospěje k fiktivní celkové částce 242 000 €. Skutečná částka k zaplacení činí 200 000 €. Tato chyba zkresluje výpočty finanční dostupnosti a občas vede kupující k tomu, že odmítají vhodné nemovitosti nebo nesprávně řeší financování.
2. Použití nesprávného vzorce pro výpočet zabudované DPH. Kupujícímu je sdělena cena 200 000 €, včetně DPH, a chce znát výši DPH. Vypočítá 200 000 € × 21% = 42 000 € a dojde k závěru, že čistá cena činí 158 000 €. Správný výpočet je 200 000 € × 21 ÷ 121 ≈ 34 711 € DPH, což dává čistou cenu ≈ 165 289 €. Použití vzorce 21% na hrubou částku namísto vzorce 21/121 vede k nadhodnocení složky DPH a podhodnocení čisté ceny.
3. Předpoklad, že každý nedávno dokončený byt je automaticky prvním plnění podléhajícím DPH. Jak bylo vysvětleno výše, posouzení prvního zdanitelného plnění závisí na postavení prodávajícího, právní povaze transakce a předchozí historii transakcí s danou nemovitostí – nikoli na tom, kdy byla budova dokončena. U nedávno dokončeného bytu, který prodává osoba, která není původním developerem, může být namísto DPH uplatněna daň z převodu nemovitosti. Tyto případy je třeba považovat za hypotetické scénáře, které je třeba ověřit, nikoli za obecně platná daňová pravidla.
4. Nezohlednění právního a daňového postavení prodávajícího. Kupující vychází z předpokladu, že nákup od subjektu označeného jako “developer” zaručuje správné zacházení s DPH, aniž by ověřil, zda je tento subjekt skutečně registrován jako plátce DPH nebo zda má jasné oprávnění k prodeji konkrétní jednotky. Skutečnost, že prodávající není registrován jako plátce DPH, je varovným signálem, který vyžaduje další prošetření: kupující by si měli ověřit, zda je prodávající povinen se registrovat jako plátce DPH, zda je transakce zdanitelná a zda lze v souladu se zákonem vystavit příslušnou daňovou dokumentaci.
5. Očekávání automatického vrácení DPH na základě nákupu realizovaného prostřednictvím společnosti. Jak již bylo uvedeno v části věnované vrácení daně, odpočet vstupní DPH nemusí být možný, a to zcela nebo částečně, pokud nákup nesplňuje příslušné zákonné podmínky. Nákup prostřednictvím společnosti bez odborného právního a daňového posouzení konkrétní situace je chybou, která může vést k neočekávaným a nevratným nákladům.
6. Zaplacení zálohy před potvrzením celkové ceny a způsobu zdanění. Kupující zaplatí rezervační zálohu ve výši 20 000 €, ale ve fázi uzavření předběžné smlouvy zjistí, že uvedená cena 200 000 € nezahrnuje DPH. Celková částka k úhradě činí 242 000 € – o 42 000 € více, než kupující počítal. Získání písemného vysvětlení před provedením platby může snížit riziko neočekávaných poplatků za DPH a sporů ohledně ceny v pozdější fázi.
Širší přehled chyb, kterým je třeba se vyvarovat v průběhu celého procesu akvizice, najdete v našem průvodci s názvem “Chyby při koupi nemovitosti v Černé Hoře“.
Závěrečné úvahy
Koupě novostavby v Černé Hoře vyžaduje porovnání celkové pořizovací náklady, a ne pouze cena uvedená v prospektu developera. To znamená zjistit, zda je v nabídkové ceně již zahrnuta DPH 21%, zjistit, jaká daň se na vaši konkrétní transakci vztahuje, a kromě hlavní ceny zohlednit také notářské poplatky, právní náklady a registrační poplatky.
Základní zásady jsou dostatečně jasné, jakmile jsou jednou stanoveny: DPH se vztahuje na první zdanitelné plnění ze strany oprávněného prodávajícího a daň z převodu nemovitostí se pak na tutéž transakci nevztahuje; cena včetně DPH není dále zatížena další DPH; zahraniční kupující nemají automatické právo na odpočet vstupní DPH; a novelizace z roku 2026 týkající se stavebních pozemků se vztahují na transakce s oprávněnými pozemky od dubna tohoto roku.
Rozdíl spočívá v tom, jak se tyto zásady uplatňují v konkrétním případě. Správné daňové zacházení závisí na právním a daňovém postavení prodávajícího, struktuře smlouvy, povaze nemovitosti a konkrétní historii transakce. Než zaplatíte jakoukoli zálohu, písemně si ověřte, jak se na váš nákup vztahuje DPH, a před podpisem závazné smlouvy si nechte provést nezávislý právní a daňový posudek od kvalifikovaného černohorského odborníka. Tento krok nelze nahradit žádným rezervačním formulářem, obchodní nabídkou ani prezentací developera.
Tento článek obsahuje obecné informace o systému DPH a daně z převodu nemovitostí v Černé Hoře platném k říjnu 2026 a nepředstavuje právní, daňové ani finanční poradenství. Daňové předpisy mohou být změněny a jejich uplatnění závisí na konkrétních okolnostech každé transakce. Před koupí nemovitosti v Černé Hoře si vyžádejte nezávislé poradenství od kvalifikovaného černohorského právníka a případně od registrovaného daňového poradce. The Residence neposkytuje právní ani daňové služby.
 Nemovitosti v Gruzii
 Nemovitosti na Kypru
 Nemovitosti v SAE
 Nemovitosti na Bali
 Nemovitosti v Thajsku
 Nemovitosti ve Španělsku
 Nemovitosti v Saúdské Arábii
 Nemovitosti v Turecku
 Nemovitosti na Zanzibaru
 +382 60 099359
 hello@residence-estate.me
 The Old Bakery Residences, Budva 85310, Černá Hora


 Získat katalog objektů TOP-7