
 +382 60 099359


Wenn Sie eine neu gebaute Wohnung in Montenegro kaufen, beträgt der reguläre Mehrwertsteuersatz 21% gilt in der Regel für die erste steuerpflichtige Veräußerung dieser Immobilie – und in diesem Fall entfällt die übliche Grunderwerbsteuer für denselben Vorgang. Ab Oktober 2026 ist diese Unterscheidung wichtiger denn je: Jüngste Gesetzesänderungen haben die mehrwertsteuerliche Behandlung auf bestimmte Transaktionen mit Baugrundstücken ausgeweitet, und die Verwechslung von Preisen inklusive Mehrwertsteuer mit Preisen ohne Mehrwertsteuer kann zu erheblichen Fehlern bei der Berechnung der Anschaffungskosten führen.
Die zentrale Frage ist nicht einfach, ob eine Immobilie neu aussieht. Es geht vielmehr darum, ob die jeweilige Transaktion nach montenegrinischem Mehrwertsteuerrecht als erste steuerpflichtige Lieferung gilt und ob der Ihnen genannte Preis diesen 21% bereits enthält oder darunter liegt. Beide Antworten müssen schriftlich bestätigt werden, bevor Sie eine Anzahlung leisten.
In diesem Leitfaden wird erläutert, wie die Vorschriften funktionieren, inwiefern sie sich von der Grunderwerbsteuer unterscheiden, wie man einen Immobilienpreis richtig interpretiert und welche Unterlagen vor der Unterzeichnung geprüft werden sollten.
Mehrwertsteuer auf Neubauten in Montenegro im Jahr 2026: Kennzahlen
| Situation | Tarif oder Behandlung |
|---|---|
| Erster steuerpflichtiger Verkauf einer Neubauwohnung | 21% MwSt. |
| Grunderwerbsteuer auf dieselbe mehrwertsteuerpflichtige Leistung | Wird in der Regel nicht in Rechnung gestellt |
| Wiederverkauf mit einem steuerpflichtigen Wert von bis zu 150.000 € | 3% |
| Wiederverkaufswert zwischen 150.000 € und 500.000 € | 4.500 € + 51 TP20T des Betrags, der 150.000 € übersteigt |
| Wiederverkaufswert über 500.000 € | 22.000 € + 61 TP20T des Betrags, der 500.000 € übersteigt |
| Neubau-Preis von 200.000 € ohne Mehrwertsteuer | 242.000 €, einschließlich 21% Mehrwertsteuer |
| Neubau-Preis von 200.000 € inklusive Mehrwertsteuer | Insgesamt 200.000 Euro; davon entfallen etwa 34.711 Euro auf die Mehrwertsteuer |
| Notargebühren | Basierend auf dem offiziellen Tarif für 2026; es können zusätzliche Leistungen und Mehrwertsteuer anfallen |
| Jährliche Grundsteuer nach dem Kauf | In der Regel 0,25–11 TP20T des Schätzwertes nach den allgemeinen Bestimmungen; bestimmte Immobilienkategorien und kommunale Vorschriften können davon abweichen |
Das ist wichtig: Eine neu fertiggestellte Wohnung unterliegt nicht automatisch der Mehrwertsteuer, nur weil sie neu ist. Vergewissern Sie sich vor der Zahlung einer Anzahlung über den Mehrwertsteuerstatus des Verkäufers, den Transaktionsverlauf und die schriftliche Preisaufschlüsselung.
Die Zahlen beziehen sich auf den allgemeinen Rahmenstand vom Oktober 2026. Transaktionsspezifische Ausnahmen, Bewertungsregeln und sonstige Gebühren müssen gesondert geprüft werden.
So funktioniert die Mehrwertsteuer bei Neubauten
Die Mehrwertsteuer (MwSt.) ist eine Verbrauchssteuer, die auf die Lieferung von Waren und die Erbringung von Dienstleistungen durch registrierte Steuerpflichtige erhoben wird. Im Immobilienbereich kommt sie zur Anwendung, wenn ein mehrwertsteuerlich registrierter Verkäufer eine steuerpflichtige Lieferung eines entsprechenden Vermögenswerts vornimmt. Bei neu errichteten Wohnimmobilien in Montenegro gilt Folgendes:, Die erste steuerpflichtige Übertragung wird in der Regel als umsatzsteuerpflichtige Transaktion behandelt., und nicht eines, das der Grunderwerbsteuer unterliegt.
Dies ist eine wichtige rechtliche Unterscheidung, die nicht allein davon abhängt, wer der Verkäufer ist. Die mehrwertsteuerliche Behandlung hängt davon ab, ob der Vorgang nach montenegrinischem Recht eine steuerpflichtige Erstübertragung darstellt, wobei Folgendes zu berücksichtigen ist: der Status des Verkäufers, die Transaktionshistorie der Immobilie und die geltenden gesetzlichen Vorschriften. Ein vor einiger Zeit fertiggestelltes Gebäude könnte dennoch Gegenstand seiner ersten steuerpflichtigen Lieferung sein, wenn es zuvor nicht im Rahmen einer qualifizierten Transaktion übertragen wurde. Umgekehrt könnte eine als “Neubau” vermarktete Wohnung bereits einmal registriert verkauft worden sein, wodurch die nächste Transaktion nicht mehr unter die üblichen Mehrwertsteuerregelungen fällt.
Die Der Umsatzsteuerstatus des Verkäufers ist ein wichtiger Faktor, sollte jedoch im Zusammenhang mit der rechtlichen Einstufung der Lieferung und etwaigen geltenden Registrierungspflichten bewertet werden. Eine Privatperson, die eine von einem Bauträger erworbene Wohnung weiterverkauft, erbringt in der Regel keine mehrwertsteuerpflichtige Leistung. Ein Bauträger oder ein Bauunternehmen, das den Verkauf der von ihm errichteten Wohneinheiten abwickelt, handelt in der Regel als Steuerpflichtiger und ist verpflichtet, die Mehrwertsteuer auf mehrwertsteuerpflichtige Leistungen abzuführen. Die wirtschaftliche Auswirkung – wer letztendlich die Kosten trägt – mag von vornherein im Preis enthalten sein, doch die gesetzliche Verpflichtung zur Abführung der Mehrwertsteuer liegt beim Verkäufer, nicht beim Käufer. Dies sind zwei getrennte Sachverhalte, und ihre Vermischung führt zu Missverständnissen darüber, wer wem was schuldet.
Mehrere Faktoren können die steuerliche Einstufung beeinflussen: die Art des verkaufenden Unternehmens, die Ausgestaltung des Vertrags, ob die Immobilie vor dem Verkauf gewerblich genutzt wurde und welche Unterlagen der Verkäufer vorlegt. Kein einzelner Indikator – weder der Neuzustand der Ausstattung noch das Vorliegen einer Bauträgerbroschüre – ersetzt die schriftliche Überprüfung des steuerlichen Status der Transaktion.
Typische Umsatzsteuerbehandlung nach Transaktionsart
| Transaktionsart | Typische steuerliche Behandlung | Was ist zu überprüfen? |
|---|---|---|
| Steuerpflichtige Erstlieferung durch einen Bauträger | In der Regel gilt die Umsatzsteuer 21% anstelle der Grunderwerbsteuer, vorbehaltlich der Überprüfung der Transaktion. | Umsatzsteuerregistrierung des Bauträgers; Rechnung; Grundlage für den Vertragspreis |
| Weiterverkauf durch eine Privatperson | Grunderwerbsteuer mit gestaffeltem Steuersatz | Ob zuvor ein umsatzsteuerpflichtiger Verkauf stattgefunden hat; Marktbewertung; Rechtsstatus des Verkäufers |
| Kauf einer im Bau befindlichen Immobilie direkt vom Bauträger | Vorauszahlungen für eine steuerpflichtige Lieferung von Gegenständen können bei ihrem Eingang eine Umsatzsteuerabrechnung auslösen, vorbehaltlich der geltenden Rechnungsstellungs- und Übergangsregelungen. | Zahlungsplan, Mehrwertsteuerstatus der einzelnen Phasen, Vertragsbedingungen |
| Verkauf von förderfähigen Baugrundstücken (ab April 2026) | Nach den Änderungen ab 2026 kann möglicherweise Mehrwertsteuer anfallen | Baugenehmigung gemäß geltendem Recht; ob Übergangsregelungen gelten |
| Nachfolgender Verkauf durch ein eingetragenes Unternehmen (kein Bauträger) | Erfordert eine gesonderte Prüfung der Transaktionshistorie und der Umsatzsteuerlage des Verkäufers; eine Grunderwerbsteuer sollte nicht allein deshalb angenommen werden, weil der Verkäufer nicht der ursprüngliche Bauträger ist. | Rechtliche und steuerliche Situation des Verkäufers; bisherige Transaktionshistorie; unabhängige Rechtsberatung |
Wann gilt der Mehrwertsteuersatz 21%?
Der Standardsatz von 21% gilt für steuerpflichtige Lieferungen durch registrierte Steuerpflichtige. Bei Immobilien bedeutet dies in der Regel die erste steuerpflichtige Übertragung einer neu errichteten Einheit durch ein Unternehmen, das in einer qualifizierten gewerblichen Funktion handelt. Der Verkauf einer fertiggestellten Wohnung durch einen mehrwertsteuerpflichtigen Bauträger ist der Paradegfall – der Kauf einer Wohnung in einer neuen Wohnanlage in Budva, Tivat, Kotor oder Herceg Novi direkt vom Bauträger fällt in der Regel unter diese Kategorie.
Das Gesetz sieht jedoch nicht vor, dass auf jede Wohnung, die zufällig neu aussieht, Mehrwertsteuer erhoben wird. Stellen Sie sich folgendes Szenario vor: Ein Unternehmen erwirbt bei Fertigstellung Wohnungen von einem Bauträger, zahlt auf diese Käufe Mehrwertsteuer und verkauft eine dieser Wohnungen zu einem späteren Zeitpunkt an einen privaten Käufer weiter. Dieser zweite Verkauf erfordert eine gesonderte Prüfung der Transaktionshistorie der Immobilie und der Umsatzsteuerlage des verkaufenden Unternehmens. Es sollte nicht allein deshalb von einer Grunderwerbsteuer ausgegangen werden, weil der Verkäufer nicht der ursprüngliche Bauträger ist, aber auch das Gegenteil sollte nicht vorausgesetzt werden. Die geltende steuerliche Behandlung ergibt sich aus der rechtlichen und sachlichen Analyse, nicht aus dem baulichen Zustand der Immobilie.
Ebenso fällt der Kauf bei einem Verkäufer, der nicht umsatzsteuerlich registriert ist – beispielsweise bei einer Privatperson, die die Ware ursprünglich als Kapitalanlage erworben hat –, in der Regel nicht unter die Umsatzsteuerregelung. Ausschlaggebend sind der Status des Verkäufers, die Art der Transaktion und die bisherige Transaktionshistorie der Immobilie – nicht der äußere Zustand der Immobilie. Aus diesem Grund ist es nicht sicher, sich auf Marketingbegriffe wie “neu fertiggestellt” oder “direkt vom Bauträger” als Bestätigung für die steuerliche Behandlung zu verlassen.
Es gibt zudem eine Kategorie von Käufen, die zwischen einfachen Verkäufen durch Bauträger und eindeutigen Wiederverkäufen angesiedelt ist: Transaktionen, die über Zweckgesellschaften abgewickelt werden, die Abtretung von Vorverträgen vor Fertigstellung des Bauvorhabens oder Verkäufe, bei denen ein Dritter der rechtliche Verkäufer ist, während der Bauträger wirtschaftlich weiterhin beteiligt bleibt. Diese Vereinbarungen erfordern eine spezifische rechtliche Analyse, bevor ihre mehrwertsteuerliche Behandlung festgelegt werden kann, und sollten ohne entsprechende Bestätigung nicht als einfache Erstlieferungen behandelt werden.
Entdecken Sie Neubauprojekte in Montenegro


 Bar
 ab 37,5 m²
 Tivatот 42м²

 Budvaab 63 m²
 Ulcinjот 31.77м²
 Budvaот 38.52м²
Mehrwertsteuer vs. Grunderwerbsteuer
Zu verstehen, welche dieser beiden Steuern für Ihre Transaktion gilt, ist wohl die praktisch wichtigste Frage für jeden Käufer.
Grundsätzlich gilt: Wenn eine Immobilientransaktion der Mehrwertsteuer unterliegt, fällt für dieselbe Leistung keine Grunderwerbsteuer an. Die beiden Steuern werden in der Regel nicht gleichzeitig auf ein und dieselbe steuerpflichtige Transaktion erhoben.
Grunderwerbsteuer („Porez na prenos nepokretnosti“) gilt für Übertragungen von Immobilien, die nicht unter das Mehrwertsteuersystem fallen – in erster Linie Weiterverkäufe zwischen Privatpersonen, Übertragungen durch nicht registrierte Verkäufer und andere Transaktionen, die nicht als erste steuerpflichtige Lieferung gelten. Montenegro hat zum 1. Januar 2024 einen progressiven Übertragungssteuersatz eingeführt. Die progressiven Steuersätze bleiben bis Oktober 2026 unverändert. Weitere Änderungen im März und September 2026 betrafen andere Aspekte des Übertragungssteuerrahmens, darunter das Zusammenspiel mit der Mehrwertsteuer bei bestimmten Transaktionen und Anpassungen bestimmter Befreiungen, ohne dass die Steuersätze selbst geändert wurden. Die aktuelle Struktur ist in der aktualisierten Fassung dargelegt Gesetz über die Grunderwerbsteuer.
Die gestaffelten Tarife funktionieren wie folgt:
- Bis zu €150,000: 3% des steuerpflichtigen Wertes
- Oben €150,000 und bis zu €500,000: 4.500 € zuzüglich 5% des Betrags, der über 150.000 € hinausgeht
- Oben €500,000: 22.000 € plus 6% des Betrags, der über 500.000 € hinausgeht
Die Bemessungsgrundlage für die Schenkungssteuer ist die Marktwert wie von der Steuerbehörde festgesetzt, was vom angegebenen Vertragspreis abweichen kann. Käufer, die zu Preisen unterhalb des Marktwerts erwerben, oder bei Transaktionen, bei denen der angegebene Preis angezweifelt wird, müssen möglicherweise damit rechnen, dass die tatsächliche Grunderwerbsteuer auf der Grundlage eines höheren Betrags berechnet wird.
Beispiele mit Berechnungen zu ausgewählten Steuerbemessungsgrundlagen:
- Bei 200.000 €: 4.500 € + 5% × 50.000 € = 7.000 € Grunderwerbsteuer
- Bei 300.000 €: 4.500 € + 5% × 150.000 € = 12.000 € Übertragungssteuer
- Bei 600.000 €: 22.000 € + 6% × 100.000 € = 28.000 € Übertragungssteuer
Es handelt sich hierbei um Beispielberechnungen für die angegebenen Steuerbemessungsgrundlagen, die keine Steuerberatung für eine bestimmte Transaktion darstellen.
Mehrwertsteuer vs. Grunderwerbsteuer – ein wichtiger Vergleich
| Szenario | Maßgebliche Steuer | Steuerbemessungsgrundlage | Wer kümmert sich um die Steuern? | Wichtige Dokumente |
|---|---|---|---|---|
| Steuerpflichtige Erstlieferung durch einen mehrwertsteuerpflichtigen Bauträger | Mehrwertsteuer bei 21% | Nach den Mehrwertsteuervorschriften ermittelter steuerpflichtiger Gegenwert, vorbehaltlich etwaiger anwendbarer Anpassungen | Der Verkäufer (Bauträger) rechnet die Mehrwertsteuer ab und zahlt sie ab | Mehrwertsteuerrechnung, Kaufvertrag, Mehrwertsteuerbescheinigung des Bauträgers |
| Weiterverkauf durch Privatpersonen | Grunderwerbsteuer (progressiv) | Von der Steuerbehörde festgesetzter Marktwert | Kosten trägt der Käufer; Notar und Finanzamt sind beteiligt | Besteuerungsbescheid zur Grunderwerbsteuer, Vertrag, Marktbewertung |
| Nachfolgender Verkauf durch eine eingetragene Gesellschaft | Erfordert eine gesonderte Analyse; siehe fachliche Beratung | Gemäß den geltenden Vorschriften | Hängt vom Ergebnis der rechtlichen Prüfung ab | Status des Verkäufers, bisherige Transaktionshistorie |
| Baugrundstück mit entsprechender Genehmigung (nach April 2026) | Es kann Mehrwertsteuer anfallen | Gemäß den geltenden Mehrwertsteuervorschriften ermittelt | Verkäuferkonten; der Käufer sollte diese überprüfen | Baugenehmigung, Vertrag, Umsatzsteueranmeldung |
Dieser Vergleich macht auch deutlich, dass der Kauf von Neubauten aus steuerlicher Sicht nicht automatisch günstiger ist. Wenn der Preis für ein förderfähiges Neubauprojekt bei 300.000 € ohne MwSt. liegt, ergibt sich bei Anwendung des Standardsatzes 21% 63.000 € Mehrwertsteuer und insgesamt 363.000 €, vor sonstigen Kosten. Ein Käufer, der eine Gebrauchtwohnung mit einem Schätzwert von 300.000 € erwirbt, zahlt 12.000 € Grunderwerbsteuer – ein erheblich höherer Gesamtbetrag. Der Vergleich von Listenpreisen, ohne zu wissen, welche Steuer anfällt und ob die Mehrwertsteuer bereits enthalten ist, führt zu gravierenden Fehlkalkulationen.
Einen umfassenderen Überblick darüber, wie sich die Grundsteuern bei verschiedenen Transaktionsarten in Montenegro auswirken, finden Sie in unserem Leitfaden zum Thema “Grundsteuern in Montenegro“.
Neubau vs. Bestandsimmobilie: Was zahlt der Käufer tatsächlich?
Zwei Wohnungen, die zum gleichen Preis angeboten werden, können unterschiedliche Anschaffungskosten haben, je nachdem, ob die Mehrwertsteuer bereits enthalten ist und welche Steuer gilt.
| Kostenbestandteil | Neubau: inkl. MwSt. | Neubau: ohne Mehrwertsteuer | Gebrauchtimmobilie |
|---|---|---|---|
| Angegebener Preis | €200,000 | €200,000 | €200,000 |
| Die Mehrwertsteuer wird zum angegebenen Preis hinzugerechnet | €0 | €42,000 | €0 |
| Grunderwerbsteuer | €0* | €0* | €7,000** |
| Preis zuzüglich der anfallenden Transaktionssteuer | €200,000 | €242,000 | €207,000 |
| Notar-, Rechts- und Eintragungskosten | Zusätzlich | Zusätzlich | Zusätzlich |
Es wird von einer qualifizierten, mehrwertsteuerpflichtigen Erstlieferung ausgegangen, die nicht der Grunderwerbsteuer unterliegt.
*Es wird von einem festgesetzten Steuerwert von 200.000 € und keiner geltenden Befreiung von der Grunderwerbsteuer ausgegangen.
Der Vergleich lässt nicht den Schluss zu, dass Bestandsimmobilien immer günstiger sind. Der angegebene Preis für einen Neubau enthält möglicherweise bereits die Mehrwertsteuer, während der Zustand der Bestandsimmobilie, der Renovierungsbedarf und sonstige Kosten die Gesamtkosten erheblich beeinflussen können.
Das Wichtigste für Käufer: Vergleichen Sie den endgültigen Vertragspreis, die geltende steuerliche Behandlung und die zusätzlichen Anschaffungskosten – nicht nur den ausgeschriebenen Immobilienpreis.
Informieren Sie sich vor dem Kauf über Ihr Gesamtbudget
Teilen Sie uns Ihren Wunschstandort, Ihr Budget und die Art der Immobilie mit. Wir helfen Ihnen gerne dabei, eine Vorauswahl an Wohnungen zu treffen und schriftliche Preisaufstellungen von den Verkäufern einzuholen.
Wohnungen innerhalb meines Budgets finden
Ist die Mehrwertsteuer im Preis enthalten?
Ob die Mehrwertsteuer im angegebenen Preis enthalten ist, ist eine wichtige Frage, die Käufer klären sollten, bevor sie eine Anzahlung leisten. Bauträger geben Immobilienpreise möglicherweise auf einer inklusive Mehrwertsteuer oder ohne MwSt. Basis, und diese sind nicht austauschbar. Die Differenz bei einem Nettopreis von 200.000 € beträgt 42.000 € – ein Betrag, der die Berechnungen zur Finanzierbarkeit, die Hypothekenplanung und den letztendlich für den Kauf erforderlichen Kapitalbedarf erheblich beeinflusst.
Drei Begriffe aus dem Bereich der Preisgestaltung, die man kennen sollte:
- Nettopreis (ohne MwSt.): der Betrag vor Hinzurechnung der Mehrwertsteuer.
- Bruttopreis (inkl. MwSt.): der Gesamtpreis einschließlich der geltenden Mehrwertsteuer.
- Endgültiger vereinbarter Kaufpreis: der vertraglich vereinbarte zu zahlende Betrag, aus dem etwaige enthaltene oder zusätzliche Mehrwertsteuer sowie gesetzliche Abgaben eindeutig hervorgehen sollten.

Drei Preisszenarien in der Praxis:
Szenario A – Preisangabe ohne Mehrwertsteuer: Nettopreis: 200.000 €. Mehrwertsteuer (21%): 42.000 €. Zu zahlender Gesamtbetrag: €242,000. Der Käufer zahlt beide Beträge.
Szenario B – Preisangabe inklusive Mehrwertsteuer zu einem höheren Gesamtbetrag: Bruttopreis: 242.000 €. Darin ist die Mehrwertsteuer bereits enthalten. Nettoanteil: 200.000 €. Mehrwertsteueranteil: 42.000 €. Der Käufer zahlt keine weiteren 42.000 € zusätzlich zu den 242.000 €.
Szenario C – Preisangabe inklusive Mehrwertsteuer als runde Zahl: Bruttopreis: 200.000 €. Dies ist der Gesamtbetrag inklusive Mehrwertsteuer. Um den Mehrwertsteuerbetrag zu ermitteln, lautet die richtige Formel: inkl. MwSt. = Bruttopreis × 21 ÷ 121 = 200.000 € × 21 ÷ 121 ≈ 34.711 € Nettobetrag: ≈ 165.289 €. Der Käufer schuldet über die 200.000 € hinaus keine weitere Mehrwertsteuer.
Ein häufiger und kostspieliger Fehler in Szenario C besteht darin, 200.000 € × 21% = 42.000 € zu berechnen und daraus zu schließen, dass der Nettopreis 158.000 € beträgt. Bei dieser Methode wird die falsche Formel angewendet. Der Satz 21% gilt für den Nettopreis, nicht für den Bruttopreis – daher muss zur Ermittlung der im Bruttobetrag enthaltenen Mehrwertsteuer immer die Formel 21 ÷ 121 angewendet werden.
Mehrwertsteuer-Preisszenarien für einen Neubau in Montenegro
| Angegebener Preis | Mehrwertsteuerliche Behandlung | Nettopreis | Mehrwertsteuerbetrag | Gesamtbetrag |
|---|---|---|---|---|
| €200,000 | Ohne Mehrwertsteuer (zzgl. Mehrwertsteuer) | €200,000 | €42,000 | €242,000 |
| €242,000 | Inklusive Mehrwertsteuer | €200,000 | €42,000 | €242,000 |
| €200,000 | Inklusive Mehrwertsteuer | ≈165.289 € | ≈34.711 € | €200,000 |
Zu den Formulierungen, auf die Sie in einem kommerziellen Angebot oder einem Vorvertrag achten sollten, gehören: “inkl. MwSt.”, “Die Preise verstehen sich inklusive Mehrwertsteuer” (die Preise verstehen sich inklusive montenegrinischer Mehrwertsteuer) oder umgekehrt “zzgl. MwSt.”, “ohne PDV” (ohne MwSt.) oder “Die Mehrwertsteuer wird separat berechnet.”. Sollte keine dieser Angaben vorhanden sein, ist das Dokument mehrdeutig und erfordert eine schriftliche Klarstellung, bevor eine Zahlung erfolgt.
Bevor Sie eine Anzahlung leisten, klären Sie bitte schriftlich, ob der angegebene Preis die Mehrwertsteuer enthält oder nicht. Falls dies im kommerziellen Angebot oder im Reservierungsvertrag nicht eindeutig festgelegt ist, fordern Sie vor jeder Zahlung eine schriftliche Bestätigung der Mehrwertsteuerbehandlung sowie eine übersichtliche Preisaufschlüsselung an. Vergewissern Sie sich, dass bei Bedarf die entsprechenden Steuerunterlagen ausgestellt werden.
Betreff: Umsatzsteuerbescheinigung für den Kauf einer Wohnung
Hallo,
Bevor Sie mit der Reservierung fortfahren, bestätigen Sie bitte die folgenden Angaben schriftlich:
- Ist der angegebene Kaufpreis inklusive oder exklusive der montenegrinischen Mehrwertsteuer?
- Wie hoch ist der Gesamtbetrag für die Wohnung, einschließlich der anfallenden Mehrwertsteuer?
- Wie lauten der offizielle Name und die Umsatzsteuer-Identifikationsnummer des Verkäufers?
- Wird dieser Geschäftsvorfall als qualifizierte erste steuerpflichtige Lieferung behandelt?
- Welche Umsatzsteuerbelege werden für Anzahlungen und den endgültigen Verkauf ausgestellt?
- Sind Park-, Lager- und Anschlussgebühren oder sonstige obligatorische Kosten im angegebenen Preis enthalten?
Bitte legen Sie zur unabhängigen Prüfung auch den aktuellen Katasterauszug sowie den Entwurf des Kaufvertrags oder des Vorvertrags vor.
Vielen Dank.
Sind Sie auf der Suche nach einer Neubauwohnung in Montenegro? The Residence kann Ihnen dabei helfen, geeignete Immobilien zu finden und deren Angebotspreise zu vergleichen, bevor Sie eine unabhängige rechtliche und steuerliche Prüfung in Auftrag geben. Finden Sie Ihre ideale Immobilie.
Mehrwertsteuer auf Wohnungen im Bau
Der Kauf einer Immobilie vom Plan weg – also vor oder während der Bauphase – bringt zusätzliche Komplexität mit sich, was den Zeitpunkt des Entstehens der Mehrwertsteuerpflichten und die Strukturierung der Zahlungen während des gesamten Prozesses betrifft.
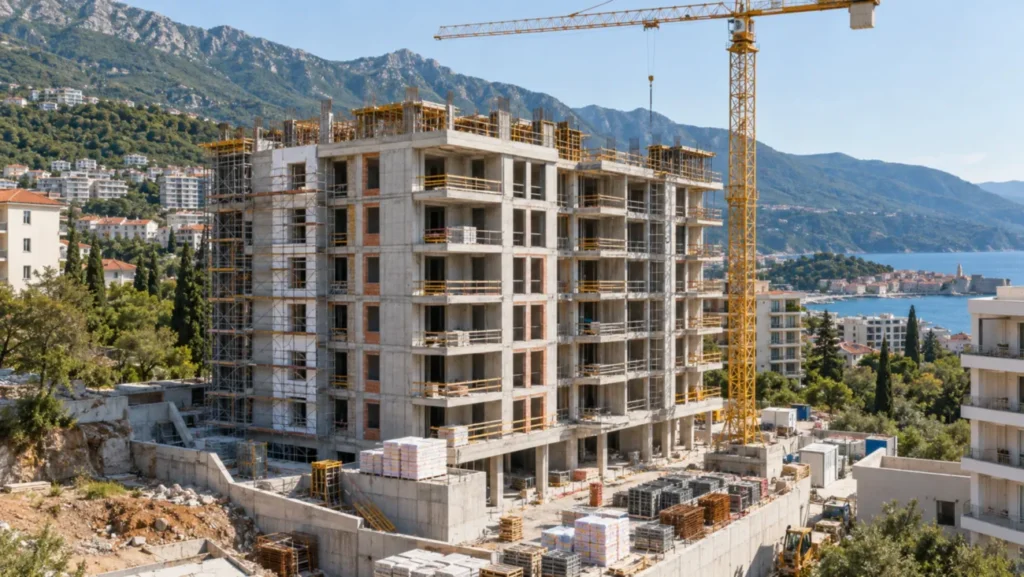
Ein typischer Kauf einer Immobilie vom Plan weg in Montenegro umfasst einen Reservierungsvereinbarung, gefolgt von einem Vorvertrag (Vorvertrag), in dem der Zahlungsplan festgelegt ist, sowie ein notariell beglaubigter endgültiger Kaufvertrag bei oder kurz vor Fertigstellung. Gestaffelte Zahlungen sind üblich: eine Anzahlung bei der Reservierung, weitere Raten während der Bauphase und eine Restzahlung bei der Übergabe.
Allgemein gilt, dass Vorauszahlungen für eine steuerpflichtige Immobilienlieferung bei ihrem Eingang eine Umsatzsteuerabrechnung auslösen können, vorbehaltlich der geltenden Rechnungsstellungs- und Übergangsregelungen. Das bedeutet, dass Anzahlungen und Teilzahlungen an einen umsatzsteuerpflichtigen Bauträger wahrscheinlich von Anfang an unter die Umsatzsteuerregelung fallen. Bitten Sie den Bauträger und Ihren Steuerberater um Bestätigung, welche Umsatzsteuerbelege für jede Vorauszahlung und die endgültige Lieferung ausgestellt werden müssen – die Unterscheidung zwischen einem Beleg für eine Vorauszahlung und einer endgültigen Umsatzsteuerrechnung ist für Ihre Buchführung und für die Prüfung etwaiger Vorsteuerabzugsansprüche von Bedeutung.
Der Gesamtkaufpreis sollte von Anfang an eindeutig entweder inklusive oder exklusive Mehrwertsteuer angegeben werden. Wenn im Vorvertrag ein Preis ohne Mehrwertsteuer genannt wird, liegen die Gesamtkosten für den Käufer um 21% über diesem Betrag. Wird im Vorvertrag ein Betrag inklusive Mehrwertsteuer angegeben, sollte der Käufer nicht mit zusätzlichen Mehrwertsteuerbelastungen über den vereinbarten Gesamtbetrag hinaus rechnen. Abweichungen zwischen der Preisangabe im Reservierungsvertrag und im Vorvertrag sind ein Warnsignal, das vor dem weiteren Vorgehen einer rechtlichen Klärung bedarf.
Mit den Änderungen des Umsatzsteuergesetzes von 2026 wurden Übergangsbestimmungen für qualifizierte Vorauszahlungen, die vor dem 1. April 2026 im Zusammenhang mit Grundstücksgeschäften und Erstübertragungen von neu errichteten Gebäuden eingegangen sind. Die neuen Vorschriften gelten nicht für diese früheren qualifizierten Vorauszahlungen. Für den Teil des Kaufpreises, der durch Zahlungen vor April gedeckt ist, ist keine Umsatzsteueranpassung erforderlich, nur weil die Schlussrechnung nach diesem Datum ausgestellt wird. Käufer, die vor dem 1. April 2026 Vorverträge unterzeichnet und Anzahlungen geleistet haben, sollten sich spezifisch rechtlich beraten lassen, bevor sie Schlussfolgerungen hinsichtlich der Behandlung dieser früheren Beträge ziehen.
Checkliste zur Mehrwertsteuer beim Kauf einer Immobilie vom Plan weg:
- Bestätigen Sie schriftlich, ob der Gesamtkaufpreis im Vorvertrag inklusive oder exklusive Mehrwertsteuer angegeben ist – nicht mündlich.
- Bitten Sie den Bauträger vor Zahlung der Reservierungsanzahlung um eine schriftliche Bestätigung der Mehrwertsteuerbehandlung und eine übersichtliche Preisaufschlüsselung.
- Vergewissern Sie sich, dass der Entwickler umsatzsteuerlich registriert ist, und lassen Sie sich dessen Umsatzsteuer-Identifikationsnummer mitteilen.
- Bitten Sie den Bauträger und Ihren Steuerberater um Bestätigung, welche Umsatzsteuerbelege für jede Teilzahlung und bei der endgültigen Eigentumsübertragung ausgestellt werden müssen.
- Klären Sie mit Ihrem Rechtsberater, ob Übergangsbestimmungen Auswirkungen auf Zahlungen haben, die bereits vor dem 1. April 2026 im Zusammenhang mit der Transaktion geleistet wurden.
- Klären Sie die Bedingungen für die Übergabe und die Eintragung des Eigentums sowie die Frage, welche Unterlagen der Restzahlung und der Eigentumsübertragung beizufügen sind.
Wohnungen im Bau vergleichen
Änderungen bei der Mehrwertsteuer für Baugrundstücke im Jahr 2026
Vor 2026 führte die mehrwertsteuerrechtliche Behandlung von Bauland in Montenegro zu Uneinheitlichkeiten bei der Abwicklung von Transaktionen mit Baugrundstücken. Die im … veröffentlichten Gesetzesänderungen Amtsblatt von Montenegro Nr. 012/26 vom 6. Februar 2026 hat dies direkt angesprochen, wobei die praktische Umsetzung bereits 1. April 2026.
Die Änderungen des Umsatzsteuergesetzes führte bestimmte Transaktionen im Zusammenhang mit Baugrundstück in den Geltungsbereich der mehrwertsteuerpflichtigen Lieferungen. Für die Zwecke dieser Änderungen ist die maßgebliche Unterscheidung ob für das Grundstück eine Baugenehmigung vorliegt gemäß den geltenden montenegrinischen Bauvorschriften. Käufer sollten das genaue Genehmigungsdokument und den steuerlichen Status der geplanten Lieferung überprüfen – und nicht nur, ob ein Dokument mit der Bezeichnung “Baugenehmigung” vorliegt. Grundstücke, für die keine solche Genehmigung vorliegt, fallen nicht automatisch unter die neuen Mehrwertsteuerbestimmungen.
Die Änderung vom April 2026 bedeutet nicht, dass nun alle Grundstücksverkäufe in Montenegro der Mehrwertsteuer unterliegen. Für die Einstufung von Bauland als steuerpflichtig gemäß den Änderungen von 2026 ist eine zentrale Voraussetzung, ob nach den geltenden montenegrinischen Rechtsvorschriften eine Baugenehmigung erteilt wurde. Die mehrwertsteuerliche Behandlung der Transaktion muss zudem unter Berücksichtigung des Status des Verkäufers und der einschlägigen gesetzlichen Anforderungen geprüft werden.
Diese Unterscheidung ist in der Praxis von Bedeutung. Eine Übertragung von landwirtschaftlichen oder unbebauten Grundstücken ohne entsprechende Baugenehmigung kann unter die Regelung zur Grunderwerbsteuer fallen und nicht unter die neue Mehrwertsteuerregelung für baureife Grundstücke; die anwendbare Steuer und etwaige Befreiungen müssen für den jeweiligen Geschäftsvorfall geprüft werden. Ein Käufer, der ein Grundstück mit einem gültigen Genehmigungsdokument erwirbt – sei es als eigenständiges Geschäft oder als Teil eines umfassenderen Erwerbs von einem Bauträger –, muss nun prüfen, ob auf den Grundstücksanteil Mehrwertsteuer anfällt und wie sich dies auf die gesamte Preisstruktur auswirkt.
Für Bauträger wirkt sich die Änderung darauf aus, wie der Preis eines Neubauprojekts gestaltet wird, da Grundstücke mit der entsprechenden Genehmigung nun bereits in einer früheren Projektphase in die Mehrwertsteuerkette einbezogen werden können. Für Käufer bedeutet dies, dass der Grundstücksanteil im Rahmen eines umfassenderen Kaufs einer im Bau befindlichen Immobilie oder eines Neubaus je nach Dokumentation und Strukturierung der Transaktion steuerlich unterschiedlich behandelt werden kann. Die finanziellen Auswirkungen für Käufer hängen davon ab, wie der Bauträger die Transaktion strukturiert und bepreist, einschließlich der Frage, ob der angegebene Preis die anfallende Mehrwertsteuer bereits enthält.
Die entsprechende Änderung des Gesetzes über die Grunderwerbsteuer lautete veröffentlicht im Amtsblatt Nr. 33/2026 vom 10. März 2026. Die entsprechende mehrwertsteuerliche Behandlung von förderfähigen Baugrundstücken gilt ab 1. April 2026, wobei die beiden Steuerregelungen aufeinander abgestimmt werden, um eine Doppelbesteuerung bei bestimmten Transaktionen mit Baugrundstücken zu vermeiden. Eine von KPMG im März 2026 veröffentlichte Analyse bestätigte den Anwendungszeitpunkt im April sowie die Übergangsregelung für vor diesem Zeitpunkt erhaltene Vorauszahlungen.
Ist der Grundstückswert Teil der Mehrwertsteuerbemessungsgrundlage?
Die Änderungen von 2026 wirkten sich auch auf die Vorschriften zur Ermittlung der Mehrwertsteuerbemessungsgrundlage aus. Mit der am 12. Juni 2026 im Amtsblatt Nr. 81/2026 veröffentlichten Änderung der Mehrwertsteuer-Durchführungsverordnung wurde eine frühere Bestimmung aufgehoben, wonach der Grundstückswert und die kommunale Entschädigung für die Erschließung von Grundstücken von der Mehrwertsteuerbemessungsgrundlage ausgenommen waren.
Dies ist von Bedeutung, wenn im Vertrag eines Bauträgers die Wohnung, das zugrunde liegende Grundstück oder die mit dem Bauvorhaben verbundenen Kosten gesondert aufgeführt sind. Käufer sollten nicht davon ausgehen, dass ein gesondert ausgewiesener Betrag automatisch nicht in die Mehrwertsteuerberechnung einfließt.
Bitten Sie einen montenegrinischen Steuerberater, den steuerpflichtigen Gegenwert für die tatsächliche Transaktion zu bestätigen, einschließlich der Frage, wie separat in Rechnung gestellte Beträge für Grundstücke oder Erschließungsmaßnahmen behandelt werden.
Übergangsregelungen sind insbesondere für Käufer relevant, die vor dem 1. April 2026 Anzahlungen für Geschäfte im Zusammenhang mit berechtigten Baugrundstücken oder Erstübertragungen von neu errichteten Gebäuden geleistet haben. Die neuen Vorschriften gelten nicht für diese früheren qualifizierten Zahlungen, und es ergibt sich keine Mehrwertsteueranpassung allein aufgrund der Tatsache, dass die Schlussrechnung nach dem 1. April 2026 ausgestellt wird. Ob bestimmte Zahlungen unter den Übergangsschutz fallen, hängt von den vertraglichen und tatsächlichen Umständen ab; bevor Schlussfolgerungen in die eine oder andere Richtung gezogen werden, ist eine fachliche Beratung erforderlich.
Käufer, die sich für Grundstücke mit Entwicklungspotenzial interessieren, finden weitere Informationen in unserer Übersicht unter “Grundstückskauf in Montenegro als Ausländer“.
Können ausländische Käufer die Mehrwertsteuer zurückerhalten?
Die ausländische Staatsangehörigkeit allein begründet kein automatisches Recht auf eine Mehrwertsteuerrückerstattung beim Kauf einer Wohnimmobilie in Montenegro. Dies ist ein weit verbreitetes Missverständnis, das gelegentlich dazu führt, dass Käufer ihre tatsächlichen Anschaffungskosten unterschätzen.
Das Recht auf Vorsteuerabzug gehört mehrwertsteuerpflichtigen Steuerpflichtigen, die den erworbenen Gegenstand im Rahmen ihrer unternehmerischen Tätigkeit in einer Weise nutzen, die den einschlägigen gesetzlichen Voraussetzungen entspricht. Eine Privatperson, die eine Wohnung für den Eigenbedarf oder als Ferienwohnung erwirbt, fällt nicht unter diese Kategorie. Auch eine privat gehaltene als Finanzinvestition gehaltene Immobilie hat nicht automatisch Anspruch auf Vorsteuerabzug; die Berechtigung hängt von den steuerpflichtigen Tätigkeiten des Eigentümers und den geltenden gesetzlichen Voraussetzungen ab. Bei Immobilien, die ausschließlich für den Eigenbedarf erworben wurden, ist die Vorsteuer in der Regel nicht abzugsfähig. Wird eine in Privatbesitz befindliche Immobilie im Rahmen von steuerpflichtigen Geschäftstätigkeiten genutzt, muss ein etwaiger Anspruch auf Vorsteuerabzug gesondert nach dem montenegrinischen Umsatzsteuerrecht geprüft werden.
Für Käufer, die beabsichtigen, eine Immobilie für gewerbliche Zwecke zu nutzen – beispielsweise im Rahmen einer Kurzzeitvermietung, die als eingetragenes montenegrinisches Unternehmen organisiert ist –, ist die Frage des Vorsteuerabzugs komplexer. Ob die Vorsteuer abgezogen werden kann, hängt von den eingetragenen Tätigkeiten des Unternehmens, seinem Umsatzsteuer-Registrierungsstatus, der Nutzung der Immobilie sowie weiteren rechtlichen Voraussetzungen gemäß dem montenegrinischen Umsatzsteuerrecht ab. Der Vorsteuerabzug ist möglicherweise ganz oder teilweise ausgeschlossen, wenn der Erwerb die einschlägigen gesetzlichen Voraussetzungen nicht erfüllt., und die Analyse muss auf der Grundlage jeder einzelnen Transaktion unter Einbeziehung qualifizierter Fachleute erfolgen.
Ein häufiger Irrtum besteht in der Annahme, dass der Erwerb einer Immobilie über eine ausländische oder inländische Gesellschaft automatisch zu einer Mehrwertsteuerrückerstattung führt. Nehmen wir den Fall eines Käufers, der eine Gesellschaft in Montenegro gründet, über diese eine Wohnung erwirbt und erwartet, dass die Gesellschaft die Mehrwertsteuer (21%) bei der Steuerbehörde zurückfordert. In der Realität ist der Vorsteuerabzug jedoch nicht möglich, wenn die Gesellschaft keine steuerpflichtigen Geschäftstätigkeiten ausübt, für die ein Vorsteuerabzug zulässig ist, oder wenn die Immobilie für Zwecke genutzt wird, die nicht den Voraussetzungen entsprechen. Die tatsächlichen Kosten belaufen sich weiterhin auf den Bruttopreis inklusive Mehrwertsteuer, und die Unternehmensstruktur verursacht zusätzliche Verwaltungskosten, ohne dass der erwartete Steuervorteil eintritt.
Betrachten Sie eine Unternehmenskaufstruktur nicht als Mittel zur Senkung der Mehrwertsteuerkosten, ohne dass ein montenegrinischer Steuerberater schriftlich bestätigt hat, dass in Ihrem konkreten Fall ein Vorsteuerabzug möglich ist.
Sonstige Kosten beim Kauf einer Neubauwohnung
Der Kaufpreis und die Mehrwertsteuer sind die größten Bestandteile der Anschaffungskosten, doch bei einer Immobilientransaktion in Montenegro fallen noch einige weitere Kosten an, die von Anfang an einkalkuliert werden sollten.
Notargebühren sind für die Erstellung und Beglaubigung des Kaufvertrags zu entrichten. Für eine gültige Immobilientransaktion in Montenegro ist ein Notar zwingend erforderlich. Die Gebühren richten sich nach der montenegrinischen Notargebührenordnung, einschließlich der im Amtsblatt Nr. 49/2026 veröffentlichten geänderten Gebührenordnung, die ab dem 9. April 2026 gilt. Die Höhe hängt von der jeweiligen Tarifklasse, dem Transaktionswert und den anfallenden Zusatzleistungen ab. Fordern Sie vor der Unterzeichnung einen detaillierten Kostenvoranschlag an, der die Mehrwertsteuer auf die notarielle Dienstleistung selbst enthält.
Beispiel für eine Notargebühr gemäß dem Tarif von 2026
Gemäß der im Amtsblatt Nr. 49/2026 veröffentlichten Gebührenordnung beträgt die Grundgebühr für eine Standardnotariatsurkunde im Zusammenhang mit einer Immobilie im Wert von 200.000 € etwa 558 €, vor Mehrwertsteuer und etwaigen zusätzlichen kostenpflichtigen Leistungen. Wendet man den Mehrwertsteuersatz 21% auf diese Grundgebühr an, ergibt sich ein Betrag von etwa 675,18 €.
Dies ist eine Darstellung der entsprechenden Gebührenberechnung und stellt keinen verbindlichen endgültigen Notar-Kostenvoranschlag dar. Die Art der notariellen Urkunde, zusätzliche Dienstleistungen und sonstige anwendbare Gebührenbestimmungen können sich auf die tatsächliche Rechnung auswirken.
Bitten Sie den Notar vor der Unterzeichnung um einen schriftlichen, detaillierten Kostenvoranschlag.
Unabhängige Rechtsberatung sollten als nicht verhandelbare Kosten betrachtet werden. Ihr Rechtsbeistand – der nicht mit dem Notar identisch ist – prüft das Eigentumsrecht, recherchiert nach Belastungen, überprüft die Verkaufsbefugnis des Verkäufers, berät Sie zu den Vertragsbedingungen und stellt sicher, dass die Umsatzsteuerbehandlung und die Preisgrundlage korrekt dokumentiert sind. Die Honorare variieren je nach Kanzlei und der Komplexität der Transaktion.
Beglaubigte Übersetzung von Dokumenten Kosten entstehen, wenn amtliche Dokumente in eine Sprache übersetzt werden müssen, die Sie verstehen, oder wenn Verträge in montenegrinischer Sprache für Ihre eigenen Unterlagen oder zur Verwendung im Ausland beglaubigt übersetzt werden müssen.
Gebühren für die Eintragung im Kataster sollten anhand der für die jeweilige Einreichung geltenden Gebührenordnung überprüft werden, da die anfallenden Beträge von der Art der Registrierung und der jeweiligen Transaktion abhängen.
Bankgebühren und Gebühren für internationale Überweisungen Dies kann für Käufer von Bedeutung sein, die große Beträge aus dem Ausland nach Montenegro überweisen. Sowohl Ihre Hausbank als auch Korrespondenz- oder Empfängerbanken können Gebühren oder Wechselkursspannen erheben; lassen Sie sich vor der Einleitung der Überweisung eine schriftliche Aufschlüsselung geben.
Kosten für die Übergabe und die Ersteinrichtung — die Anmeldung der Versorgungsanschlüsse, etwaige Ausbauarbeiten, Einrichtungsgegenstände und Möbel — sind formal nicht Teil des Erwerbs, sollten jedoch separat budgetiert werden, insbesondere bei Neubauten, die im Rohbauzustand oder teilweise ausgestattet übergeben werden.
Vertragliche Nebenleistungen: In einigen Bauträgerverträgen werden Parkplätze, Lagerräume oder gemeinschaftliche Infrastruktur separat vom Hauptpreis der Wohnung in Rechnung gestellt. Prüfen Sie alle Vertragsanhänge sorgfältig, nicht nur die Hauptpreisklausel.
Jährliche Grundsteuer nach dem Kauf: Gemäß den allgemeinen Rahmenbestimmungen für die Grundsteuer in Montenegro liegt der reguläre Steuersatz in der Regel zwischen 0,251 TP20T und 11 TP20T des festgesetzten Immobilienwerts. Für bestimmte Immobilienkategorien, darunter Ferienhäuser, können abweichende Regelungen oder Sätze gelten, und die Gemeinden legen die jeweilige Bemessungsgrundlage fest. Diese jährliche Abgabe ist unabhängig von der Mehrwertsteuer oder der Grunderwerbsteuer, die beim Erwerb der Immobilie anfallen.
Wendet man beispielsweise einen Beispielsatz von 0,25–1% auf einen Schätzwert von 200.000 € an, ergibt sich ein Betrag von 500 € bis 2.000 € pro Jahr. Dies ist kein Angebot für eine bestimmte Wohnung; die örtliche Wertermittlung und die geltende Immobilienklassifizierung müssen überprüft werden.
Weitere Informationen finden Sie in unserem Leitfaden zu den Immobiliensteuern in Montenegro.
Eine Schritt-für-Schritt-Anleitung zum gesamten Kaufvorgang finden Sie unter “So kaufen Sie eine Immobilie in Montenegro“.
Dokumente, die vor der Unterzeichnung zu prüfen sind
Abweichungen zwischen Marketingunterlagen und rechtlich geprüften Projektunterlagen können erhebliche Risiken für den Käufer mit sich bringen. Eine strukturierte Prüfung durch einen unabhängigen montenegrinischen Rechtsanwalt ist eine wichtige Maßnahme zur Minderung rechtlicher und transaktionsbezogener Risiken vor Unterzeichnung des Vorvertrags.
Wichtige Unterlagen für den Kauf einer Neubauimmobilie
| Dokument | Warum das wichtig ist | Warnschild | Wer sollte dies überprüfen? |
|---|---|---|---|
| Handelsregisterauszug des Verkäufers (CRPS-Auszug) | Bestätigt die rechtliche Identität, die eingetragene Geschäftstätigkeit und die Vertragsfähigkeit | Abweichung zwischen dem im Vertrag genannten Verkäufer und dem im Grundbuch eingetragenen Verkäufer | Ihr unabhängiger Anwalt |
| Umsatzsteuer-Registrierungsbescheinigung | Bestätigt, dass der Verkäufer ein registrierter Steuerpflichtiger ist; dient als Grundlage für die mehrwertsteuerliche Behandlung | Fehlt, ist abgelaufen oder steht im Widerspruch zum angegebenen Umsatzsteuerstatus | Ihr Anwalt; direkt beim Verkäufer anfragen |
| Mehrwertsteuerrechnung oder Vorauszahlungsbeleg | Erfasst den Mehrwertsteuerbetrag für jede anspruchsberechtigte Zahlung; erforderlich für die Steuerunterlagen | Es wurden keine Unterlagen ausgestellt; die Beträge stimmen nicht mit der vertraglichen Preisgrundlage überein | Ihr Anwalt und gegebenenfalls Ihr Steuerberater |
| Kaufvertrag | Legt die Preisgrundlage (inklusive/exklusive Mehrwertsteuer), den Zahlungsplan, die Übergabebedingungen und die Regressansprüche fest | Mehrwertsteuerbehandlung nicht angegeben; Preisgrundlage unklar; wesentliche Bedingungen fehlen | Ihr Anwalt vor der Unterzeichnung |
| Katasterauszug (Liste der Immobilien) | Zeigt den derzeit eingetragenen Eigentümer sowie etwaige Belastungen oder Pfandrechte an | Ausstehende Bauträgerhypothek; Eigentümer ist nicht mit dem verkaufenden Vertragspartner identisch | Ihr Anwalt; direkt beim Katasteramt überprüft |
| Baugenehmigungsurkunde | Legt den genehmigten Umfang der Bauarbeiten fest, vorbehaltlich der Überprüfung seiner Gültigkeit, etwaiger Projektänderungen und der Einhaltung der geltenden Anforderungen | Fehlt, wurde für einen anderen Anwendungsbereich ausgestellt oder seine Rechtsgültigkeit ist unklar | Ihr Anwalt; die örtliche Gemeinde |
| Unterlagen zur Fertigstellung oder zum Bezug | Prüfen Sie, ob dies für das jeweilige Gebäude erforderlich ist und ob das entsprechende Genehmigungs- oder Abnahmeverfahren unter Berücksichtigung der geltenden Rechtsvorschriften erfüllt wurde. | Es fehlen erforderliche Unterlagen, und der Verkäufer kann die Rechtsgrundlage für die rechtmäßige Nutzung der fertiggestellten Immobilie nicht darlegen. | Ihr Anwalt |
| Plan zur Freigabe von Bauträgerhypotheken | Zeigt, wie die bestehende Bauträgerfinanzierung für Ihre konkrete Einheit getilgt wird | Kein klarer Plan oder Zeitplan; der Käufer übernimmt möglicherweise die Belastung | Ihr Anwalt; unabhängige Bestätigung durch den Kreditgeber |
| Zahlungsplan und Bankverbindung | Gibt an, wer Zahlungen erhält, in welcher Höhe und wann | Zahlungen an einen Dritten, der nicht eindeutig mit dem Verkäufer in Verbindung steht | Ihr Anwalt; unabhängige Überprüfung des Begünstigten |
| Zeitplan für die Eintragung des Eigentums | Hier wird festgelegt, wann und wie Ihr Eigentumsrecht im Kataster eingetragen wird | Unklar oder offen; Zuständigkeit für die Registrierung nicht zugewiesen | Ihr Anwalt |
Fünf Schritte zur Überprüfung der Mehrwertsteuer vor dem Kauf einer Neubauwohnung
- Ermitteln Sie den rechtmäßigen Verkäufer. Rufen Sie die eingetragenen Unternehmensdaten ab und vergewissern Sie sich, dass die Vertragspartei zum Verkauf der Wohnung befugt ist.
- Bestätigen Sie die umsatzsteuerliche Behandlung. Bitten Sie um eine schriftliche Bestätigung, ob es sich bei der Transaktion um eine steuerpflichtige Erstlieferung handelt und ob der angegebene Preis die Mehrwertsteuer enthält.
- Sehen Sie in den Grundbuchunterlagen nach. Besorgen Sie sich einen aktuellen Katasterauszug und überprüfen Sie die Eigentumsverhältnisse, Hypotheken, Baugenehmigungen und den rechtlichen Status der Immobilie.
- Prüfen Sie den Vertrag und den Zahlungsplan. Lassen Sie den Gesamtpreis, die Vorauszahlungsbedingungen, die entsprechenden Mehrwertsteuerunterlagen, Rückerstattungen, Fristen und die Regelungen zur Löschung der Hypothek von einem unabhängigen Anwalt prüfen.
- Führen Sie die Eigentumsregistrierung durch und überprüfen Sie diese. Befolgen Sie die erforderlichen notariellen und katasterrechtlichen Verfahren und lassen Sie sich bestätigen, dass Ihr Eigentumsrecht eingetragen wurde.
Geben Sie keine größeren Geldbeträge frei, nur weil der Verkäufer eine Rechnung mit ausgewiesener Mehrwertsteuer vorgelegt hat. Die Prüfung der Steuerunterlagen und die Überprüfung des Eigentumsrechts sind zwei getrennte Vorgänge.
Das Vorliegen einer Mehrwertsteuerrechnung allein bestätigt nicht, dass die Immobilie über ein einwandfreies Eigentumsrecht und einen gültigen Fertigstellungsstatus verfügt oder dass alle Belastungen der Einheit getilgt wurden. Jedes Dokument in der Tabelle dient einem bestimmten Überprüfungszweck; die Einholung eines Dokuments ersetzt nicht die Einholung der anderen.
Einen umfassenden Leitfaden zur Due-Diligence-Prüfung vor dem Kauf in Montenegro finden Sie in unserem Leitfaden zum Thema “Due-Diligence-Prüfung bei Immobiliengeschäften in Montenegro“.
Benötigen Sie Hilfe beim Vergleich geprüfter Immobilieninformationen?
Wir können Ihnen dabei helfen, geeignete Immobilien zu finden und die verfügbaren Unterlagen von den Verkäufern einzuholen, damit Ihr unabhängiger Anwalt diese prüfen kann.
Erstellen Sie eine Auswahlliste für bewegliche Sachen
Häufige Fehler bei der Umsatzsteuer
Im Folgenden werden einige typische Fehler aufgeführt, die Käufer unbedingt vermeiden sollten. Eine sorgfältige Vorbereitung kann dazu beitragen, das Risiko solcher Fehler zu verringern, auch wenn kein einzelner Schritt alle Transaktionsrisiken vollständig ausschließen kann.
1. Die Mehrwertsteuer zu einem Preis hinzurechnen, in dem sie bereits enthalten ist. Ein Bauträger bietet eine Wohnung für 200.000 € inklusive Mehrwertsteuer an. Der Käufer geht davon aus, dass die Mehrwertsteuer separat berechnet wird, und addiert im Kopf 21% hinzu, wodurch er auf einen fiktiven Gesamtbetrag von 242.000 € gelangt. Der tatsächlich zu zahlende Betrag beträgt jedoch 200.000 €. Dieser Fehler verzerrt die Berechnungen zur Finanzierbarkeit und führt gelegentlich dazu, dass Käufer geeignete Immobilien ablehnen oder die Finanzierung falsch angehen.
2. Verwendung einer falschen Formel zur Ermittlung der in den Preisen enthaltenen Mehrwertsteuer. Einem Käufer wird mitgeteilt, dass der Preis 200.000 € inklusive Mehrwertsteuer beträgt, und er möchte wissen, wie hoch der Mehrwertsteueranteil ist. Er berechnet 200.000 € × 21% = 42.000 € und kommt zu dem Schluss, dass der Nettopreis 158.000 € beträgt. Die korrekte Berechnung lautet: 200.000 € × 21 ÷ 121 ≈ 34.711 € Mehrwertsteuer, was einen Nettopreis von ≈ 165.289 € ergibt. Die Anwendung von 21% auf den Bruttobetrag anstelle der Formel 21/121 führt zu einer Überbewertung der Mehrwertsteuer und einer Unterbewertung des Nettopreises.
3. Die Annahme, dass jede kürzlich fertiggestellte Wohnung automatisch eine erste mehrwertsteuerpflichtige Lieferung darstellt. Wie oben erläutert, hängt die Prüfung auf eine erste steuerpflichtige Lieferung vom Status des Verkäufers, der rechtlichen Natur des Geschäfts und der bisherigen Transaktionshistorie der Immobilie ab – nicht davon, wann das Gebäude fertiggestellt wurde. Bei einer kürzlich fertiggestellten Wohnung, die von einer Partei verkauft wird, die nicht der ursprüngliche Bauträger ist, kann statt der Mehrwertsteuer eine Grunderwerbsteuer anfallen. Diese Fälle sind als hypothetische Szenarien zu betrachten, die überprüft werden müssen, und nicht als allgemeingültige Steuerregeln.
4. Den rechtlichen und steuerlichen Status des Verkäufers außer Acht lassen. Ein Käufer geht davon aus, dass der Kauf bei einem als “Bauträger” bezeichneten Unternehmen die ordnungsgemäße Umsatzsteuerabwicklung gewährleistet, ohne zu überprüfen, ob dieses Unternehmen tatsächlich umsatzsteuerlich registriert ist oder über eine eindeutige Befugnis zum Verkauf der betreffenden Einheit verfügt. Die fehlende Umsatzsteuerregistrierung eines Verkäufers ist ein Warnsignal, das weitere Nachforschungen erfordert: Käufer sollten prüfen, ob der Verkäufer zur Umsatzsteuerregistrierung verpflichtet ist, ob die Transaktion steuerpflichtig ist und ob die entsprechenden Steuerunterlagen rechtmäßig ausgestellt werden können.
5. Die Erwartung einer automatischen Mehrwertsteuerrückerstattung aufgrund eines Kaufs über ein Unternehmen. Wie im Abschnitt zur Vorsteuerrückerstattung erläutert, kann der Vorsteuerabzug ganz oder teilweise ausgeschlossen sein, wenn der Erwerb die einschlägigen gesetzlichen Voraussetzungen nicht erfüllt. Der Einkauf über ein Unternehmen ohne eine qualifizierte rechtliche und steuerliche Beurteilung der konkreten Situation ist ein Fehler, der zu unerwarteten und nicht erstattungsfähigen Kosten führen kann.
6. Leistung einer Anzahlung vor Festlegung des Gesamtpreises und der steuerlichen Behandlung. Ein Käufer leistet eine Reservierungsanzahlung in Höhe von 20.000 €, muss jedoch bereits in der Phase des Vorvertrags feststellen, dass der angegebene Preis von 200.000 € ohne Mehrwertsteuer war. Der zu zahlende Gesamtbetrag beläuft sich auf 242.000 € – 42.000 € mehr, als der Käufer veranschlagt hatte. Eine schriftliche Klärung vor der Zahlung kann das Risiko unerwarteter Mehrwertsteuerbelastungen und Preisstreitigkeiten zu einem späteren Zeitpunkt verringern.
Einen umfassenderen Überblick über Fehler, die während des gesamten Beschaffungsprozesses vermieden werden sollten, finden Sie in unserem Leitfaden zum Thema “Fehler beim Immobilienkauf in Montenegro“.
Abschließende Gedanken
Der Kauf einer Neubauimmobilie in Montenegro erfordert einen Vergleich der Gesamtanschaffungskosten, nicht nur den Preis in der Broschüre des Bauträgers. Das bedeutet, dass Sie klären müssen, ob die Mehrwertsteuer 21% bereits in dem Ihnen genannten Preis enthalten ist, dass Sie wissen müssen, welche Steuer für Ihre konkrete Transaktion gilt, und dass Sie neben dem Listenpreis auch Notargebühren, Rechtskosten und Eintragungsgebühren berücksichtigen müssen.
Die Grundprinzipien sind klar genug, sobald sie dargelegt sind: Die Mehrwertsteuer gilt für die erste steuerpflichtige Lieferung durch einen berechtigten Verkäufer, und die Grunderwerbsteuer fällt dann nicht auf dieselbe Transaktion an; auf einen Preis inklusive Mehrwertsteuer wird keine weitere Mehrwertsteuer erhoben; ausländische Käufer haben keinen automatischen Anspruch auf Vorsteuerabzug; und die Änderungen von 2026 in Bezug auf Baugrundstücke betreffen Transaktionen mit berechtigten Grundstücken ab April dieses Jahres.
Was variiert, ist die Art und Weise, wie diese Grundsätze auf einen bestimmten Geschäftsfall anzuwenden sind. Die korrekte steuerliche Behandlung hängt vom rechtlichen und steuerlichen Status des Verkäufers, der Vertragsgestaltung, der Art der Immobilie und der konkreten Transaktionshistorie ab. Lassen Sie sich die mehrwertsteuerliche Behandlung Ihres Kaufs schriftlich bestätigen, bevor Sie eine Anzahlung leisten., und lassen Sie vor der Unterzeichnung eines verbindlichen Vertrags eine unabhängige rechtliche und steuerliche Prüfung durch einen qualifizierten montenegrinischen Fachmann durchführen. Weder ein Reservierungsformular noch ein kommerzielles Angebot oder eine Präsentation des Bauträgers können diesen Schritt ersetzen.
Dieser Artikel enthält allgemeine Informationen über die in Montenegro geltenden Regelungen zur Mehrwertsteuer und zur Grunderwerbsteuer (Stand: Oktober 2026) und stellt keine Rechts-, Steuer- oder Finanzberatung dar. Steuerliche Vorschriften können geändert werden, und ihre Anwendung hängt von den konkreten Umständen der jeweiligen Transaktion ab. Bevor Sie eine Immobilie in Montenegro erwerben, sollten Sie sich von einem qualifizierten montenegrinischen Rechtsanwalt und gegebenenfalls von einem zugelassenen Steuerberater unabhängig beraten lassen. The Residence bietet keine Rechts- oder Steuerdienstleistungen an.
 Immobilien in Georgien
 Immobilien in Zypern
 Immobilien in den VAE
 Immobilien auf Bali
 Immobilien in Thailand
 Immobilien in Spanien
 Immobilien in Saudi-Arabien
 Immobilien in der Türkei
 Immobilien auf Sansibar
 +382 60 099359
 hello@residence-estate.me
 Alte Bäckerei Residenzen, Budva 85310, Montenegro


 Katalog der TOP-7-Objekte abrufen